美股交易
美股賣出後多久能提現?看懂 T+1 結算與到帳時程
賣出成交、結算完成、提現到你的銀行是三件不同的事,時間也不同。學會用交易日算 T+1、看懂可提領金額與扣費,卡住時就能問對問題。
賣出美股後,帳戶顯示可以再買、卻顯示可提領為零,是很常見的狀況。多數時候是「成交了、但錢和股票的正式交割還沒完成」。看懂 T+1 結算,你就能算出該等到哪一天,延遲時也能對券商問出具體問題,而不是只換來一句「幾個工作天」。
這篇寫給透過券商賣出一般美國股票或 ETF 的個人投資人。重點放在三件事:賣單到底成交了沒、有多少錢真的能提、以及提到你的銀行後怎麼對帳。代幣化股票、加密貨幣、衍生性商品與融資(margin)帳戶不適用同一套規則,不要套用。規則與來源查核:2026 年 9 月 15 日。這是解釋資金流動的教育性說明,不是叫你賣出某一檔股票的建議。
T+1 結算:不代表隔天錢就到你的銀行
T 指的是券商成交回報上寫的那個交易日;+1 指的是其後的一個有效營業日。結算,是指買方拿到股票、賣方拿到錢的正式交割完成。自 2024 年 5 月 28 日起,多數適用的美股與 ETF 交易都採這個標準;少數例外,以券商回報與適用條款為準。依據:SEC 對 T+1 的公開說明。
「交易結算完成」和「錢進到你的銀行帳戶」是兩件不同的事。中間還隔著券商的提領審核、匯款發送、必要時的換匯,以及收款銀行端的處理。所以別把預算排成「週二賣、週三就進戶頭」。不同券商、不同銀行、不同幣別與匯款方式,時程可能不一樣。
賣出前先寫下三個答案:這筆交易的結算日是哪天、之後何時能送出提領申請、申請進入處理後預估多久到銀行。也要問清楚,券商給的預估是從哪個階段起算的——只回你「幾個工作天」並不算數。
週五賣出,該看哪一份行事曆?
從真正成交的日期起算,而不是你按下送出的那天。週五掛、週一才成交的單,不能用週五當 T。在你所在時區,手機顯示的日期即使已經跳到隔天,成交回報上仍可能是另一個美國交易日;盤後或夜間下單時,兩個日期都要記下來。時段換算可搭配美股交易時間與盤前盤後時段一起看。
下表以一般 T+1 交易為例;標「無休市」處,假設隔天的結算服務同樣照常運作。
| 交易日 | 一般結算日 | 原因 |
|---|---|---|
| 週二;隔天無休市 | 週三 | 一個營業日之後 |
| 週五;週一無休市 | 週一 | 週六、週日不計入 |
| 週五;週一為結算休市日 | 週二 | 跳過週末與休市日往後算 |
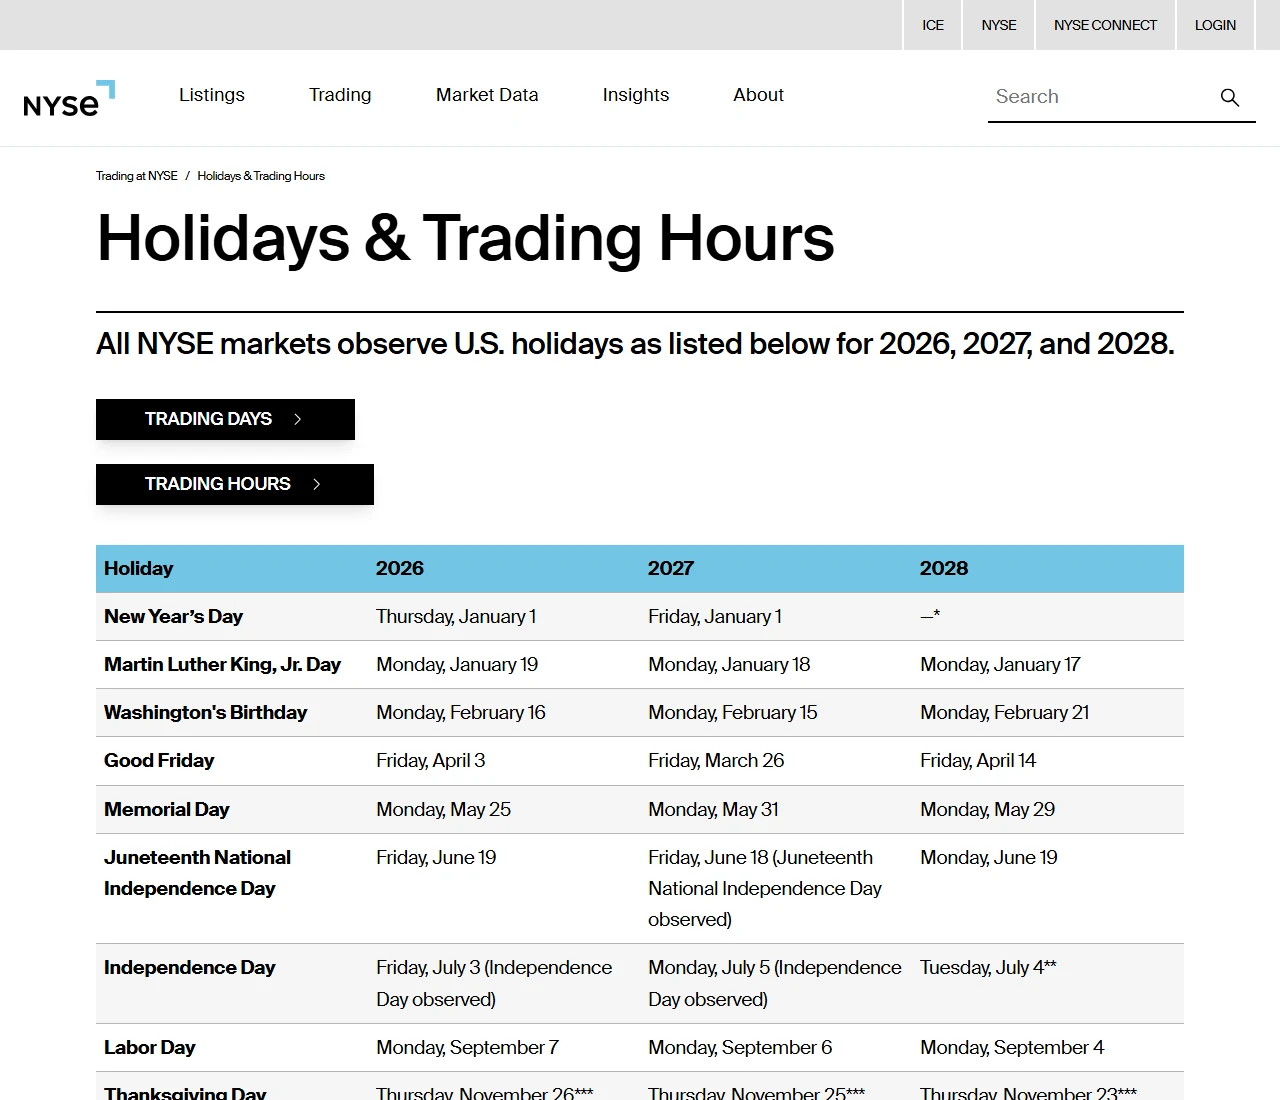
NYSE 公開頁面的實際截圖,2026 年 9 月 15 日。開啟休市日與交易時間原始頁面,看對應年份那一欄。這是美國市場行事曆,不等於你券商的結算、也不是你收款銀行入帳的確認。
表上 2026 年勞動節(Labor Day)落在 9 月 7 日。用行事曆找出美國休市日之後,再向券商取得你這筆交易的確切結算日。不要以為市場開盤的每一天,銀行與結算服務也一定在運作;你所在地銀行的假日,可能讓最終入帳另外延遲。別把 T+1 想成連續 24 小時。
帳戶裡三個「金額」意思不一樣
各家 App 用字不同,下面的名稱只是幫你辨認,不是要你去按某個特定按鈕。看金額旁的說明或協助連結,確認它在你帳戶裡的實際含意。
| 帳戶顯示字樣 | 通常代表 | 不要直接假設 |
|---|---|---|
| Buying power/可交易金額 | 券商目前允許你用來買進的額度 | 這整筆都能匯出去 |
| Settled cash | 已完成結算的現金 | 沒有任何凍結、待付或其他提領條件 |
| Available to withdraw | 目前條件下可提領的金額 | 一送申請就會進銀行 |
先看賣單狀態。顯示 Submitted 或 Open 時,別當作整張賣單都成交,要看實際成交股數。若是 Partially filled,只計已成交那部分;不同日成交的批次,結算日也可能不同。用怎麼查部分成交股數與最終狀態取得成交紀錄。
如果券商對這筆錢標了任何凍結,問清楚原因與解除日期。新入金查核、為未結交易保留的金額、帳戶複核等,都可能和結算本身無關。帳戶裡沒有原因的憑據時,別自行假設某個理由就急著再下單。
從賣出金額到可提領的算法
從成交回報取三個數字:實際成交股數、實際成交價、以及與這筆賣出綁在一起的費用。以下數字純為示範,不是任何券商的收費、當前股價或個人實績。
假設 10 股、每股 $50 賣出,賣出相關費用合計 $2:
總賣出 $500 − 賣出費用 $2 = 賣出淨額 $498。
若這 $498 尚未結算,就先別把它算進「已可提領」的現金。結算後,假設原本已結算現金是 $100、另有 $150 為其他待付而保留,且沒有其他交易,用來核對的算式是 $100 + $498 − $150 = $448。若提領手續費 $5 要從同一筆扣,實際可送出的就剩 $443。最終上限,仍以券商顯示的可提領金額與其條款為準。
如果費用已先在淨額裡扣過,就別重複再減。有新買進、另一筆提領、股息或更正紀錄時,分開加減。你的計算和帳戶金額對不上時,找出差額那筆的原因,別用總持倉市值去估可提領。
若提領要換成你的當地貨幣,會用哪個匯率、匯率何時鎖定、含哪些成本,送出申請前先讀清楚——某個網站顯示的市場匯率,不等於銀行會給你的匯率。若以美元提領,要問收款銀行以什麼幣別入帳、在哪一端換匯。整筆賣出金額不是你的獲利;買進成本與賣出紀錄也要為你所在地的報稅留存。
匯到銀行前後要留存什麼
結算完成後,券商給的到帳時程仍要連同條件一起看。多數券商會把「結算後送出申請」與「送出後到銀行入帳所需的工作天」分成兩段分別說明,時間依匯款路徑、幣別與中轉銀行而不同。以你自己帳戶頁面或客服的現行說明為準,不要拿別人的到帳天數當保證。
送出申請前,在券商官方 App 或網站再核對一次收款人姓名、銀行資料、幣別、金額、費用與預估時間。用你本人名下、可受理的銀行帳戶;姓名有出入時,先問券商怎麼更正,別只因為趕時間就填別人的帳戶。
把成交回報、結算日、可提領金額、申請的參考編號、狀態變更時間放在同一處。券商回報已送出時,順便要一個能讓銀行查找的匯款參考號。敏感文件只透過官方安全管道提供,別把帳戶資料貼在公開貼文裡。
完成與否要在兩個地方查:券商帳戶裡的提領與扣費紀錄是否正確,以及銀行對帳單裡是否真的入帳。核對到帳幣別、金額與扣款是否吻合。App 顯示 Processed 這一項,並不等於銀行已入帳。
等待期間,可以用同一筆錢再買嗎?
這筆錢若本來要提出來,拿去再買新股,現金的計算與出金時間都會改變。特別是在現金帳戶(cash account)裡,就算允許你用尚未結算的賣出金額買股,也別以為那批新股可以馬上再賣。
SEC 的現金帳戶交易規則說明了「款項未完全付清前就賣掉新買部位」的風險。在券商允許下,用舊的、已完全付清的股票賣出所得再買進或許可行,但在它付清前就賣,可能構成違規。沒弄清楚資金來源與結算前,別反覆買進賣出。
這也不代表:只要是用已充分結算現金買的每一檔股票,都得再等一天才能賣。關鍵在於「這批股票是用哪種錢付清的」。若是融資帳戶,買進力可能含借款成分;此處並不建議你為了加快出金而更改帳戶類型。
時間到了還沒到帳,該從哪一步查
先看賣單是否真的成交、回報上是哪一天。日期已過卻仍顯示待結算時,附上交易參考向券商問:「這筆交易結算了嗎?若還沒,原因與新的預估日期是什麼?」
已結算但可提領偏少,就索取帳戶凍結、待付與費用的明細。提領申請已受理卻沒往下走,問清楚券商自己講的時程是從哪個階段起算。若券商已回報送出、銀行卻查不到,用匯款參考號請銀行端查。
申請失敗時,先確認金額是已退回可用、還是仍在處理中,別重複送出相同申請。若有人要你為了「把錢放出來」而在外部再付一筆錢、給密碼或 OTP,立刻停手,只透過官方協助查證。
最後你手上該有四份清楚的憑據:成交紀錄、它的結算紀錄、已送出提領的回報、以及銀行入帳。缺哪一環,就在那一環問問題——這樣才分得清哪些只是正常等待,哪些是真的卡住了。