稅務與風險
美股怎麼課稅?非美國投資人的兩層稅:美國預扣與你所在地申報
美股的稅分兩層:美國對股息的來源預扣,加上你所在地對海外所得的申報。看懂 30% 與協定稅率、資本利得怎麼算,以及台港星陸馬各自不同的申報方向。
賣股拿到的整筆錢不是獲利;股息入帳的淨額,也不是股息的全部所得。對非美國稅務居民來說,美股的稅要分兩層看:一層是美國在來源端的預扣,另一層是你所在地對海外所得的課稅與申報。把這兩層分開,你才不會把美國扣的稅、當地要繳的稅,混成一筆糊塗帳。
這篇寫給以自己名義投資一般美國公司股票、且不是美國稅務居民的個人。規則與來源查核:2026 年 9 月 13 日。各地稅制差異很大,本文是通則性說明,具體金額、門檻與稅率請以你所在地稅務機關與美國 IRS 的最新規定為準。ETF、REIT、衍生性商品、代幣化股票、員工取得的股票,或以交易為業者,都不要併進這套一般說法;身分或金額不清楚時,找熟悉你所在地與美國稅務的顧問判斷。
先確認:你是不是美國稅務居民
這決定美國對你課稅的範圍。美國公民、綠卡持有人,或在美國停留達到實質居留標準的人,通常就全球所得對美國負稅——那是另一套規則,不在本文。
本文的讀者是非美國稅務居民(non-resident alien)。對這類人,美國原則上只對「美國來源所得」在源頭課稅,其餘由你所在地依當地規定處理。所以下面第一層談美國怎麼扣,第二層談你所在地怎麼管。
第一層:美國來源的預扣(主要是股息)
一般美國公司股票配發的股息屬美國來源所得。對非美國稅務居民,美國的預設預扣稅率是 30%;只有在你的稅務居住地與美國訂有所得稅協定、且你符合條件時,才可能降到較低的協定稅率。要主張較低稅率,通常要向券商提交 W-8BEN,填法見W-8BEN 表格怎麼填。
各地差很多,先確認你所在地有沒有協定:
| 稅務居住地 | 與美國的所得稅協定 | 一般股息預扣(參考) |
|---|---|---|
| 中國大陸 | 有 | 協定股息稅率約 10% |
| 香港 | 無全面性所得稅協定 | 預設 30% |
| 新加坡 | 無全面性所得稅協定 | 預設 30% |
| 馬來西亞 | 無全面性所得稅協定 | 預設 30% |
| 台灣 | 過去無全面性協定,近年有雙邊減稅相關立法進展 | 過去多為 30%,以最新規定與券商為準 |
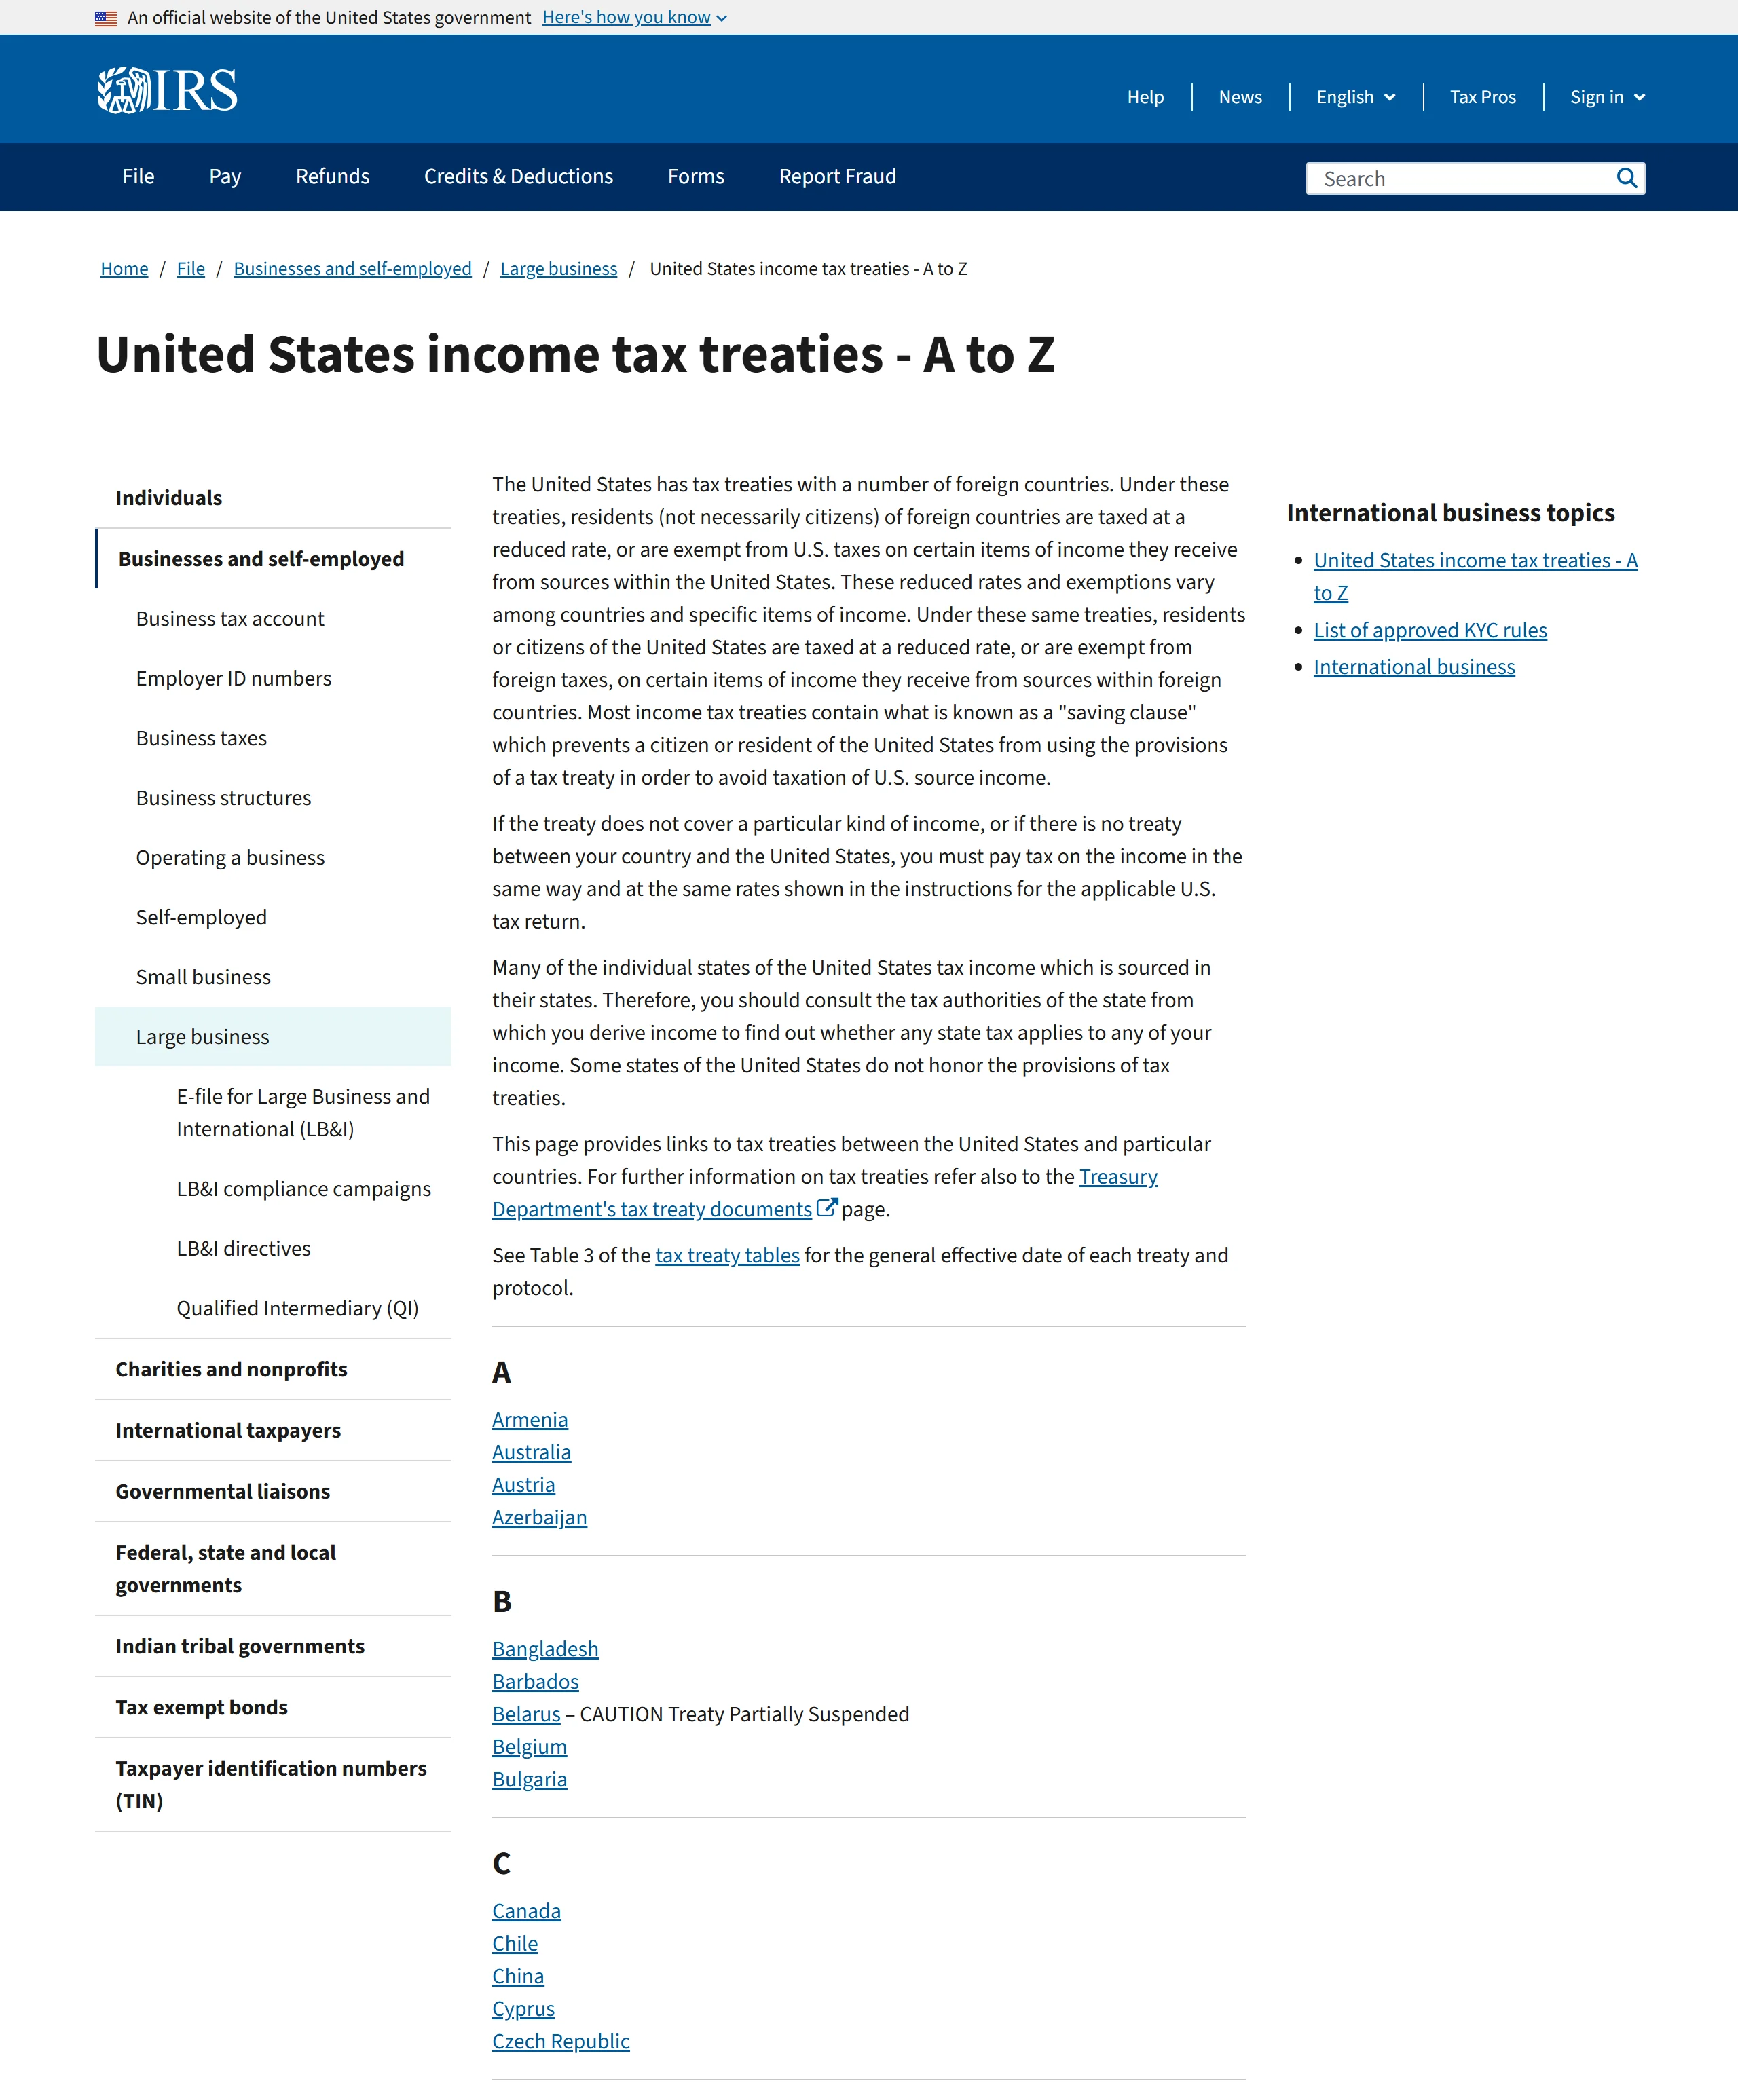
2026 年 9 月 13 日擷取的 IRS 美國租稅協定總覽頁面實際截圖。開啟原頁查你所在地是否在協定清單,以及對應條文;這是說明頁,不是稅率保證。
上表只供辨識方向,不是你個案的最終稅率:實際適用要看協定條文、所得類型、你是否為受益人與其他條件。至於賣出股票的資本利得,一般情況下美國並不對非居民外國人的證券買賣利得課稅(涉及與美國營業有實際關聯的所得、美國不動產權益,或當年在美停留達特定天數等特殊情形另有規定)。但「美國不課」不等於免稅——你所在地很可能照課,這就進到第二層。
第二層:你所在地怎麼課,差很多
你的稅務居住地決定美股的股息與賣出利得要不要在當地申報、怎麼算。方向性差異很大,務必查你所在地稅務機關的最新規定:
- 台灣:海外所得通常併入基本所得額、走最低稅負制計算,有免稅額門檻,海外已繳稅在條件內可扣抵;門檻與金額會調整,以財政部最新公告為準。
- 香港:採屬地來源原則,一般不對個人的境外投資股息與資本利得課稅;仍以你的具體情況與稅務局規定為準。
- 新加坡:一般不課資本利得稅,個人境外收入多數情況不課;例外與最新規定以 IRAS 為準。
- 中國大陸:稅務居民就全球所得負稅,境外所得需依規定申報,境外已納稅可在限額內抵免。
- 馬來西亞:近年對「匯入境內的境外收入」規定有調整,是否課稅與免稅安排以最新規定為準。
這些只是提醒你「當地那一層存在且各不相同」,不是完整的當地稅務指南。稅率、門檻與申報表逐年可能變動,別拿別人所在地的做法套到自己身上。
換算與紀錄:留一份可查證的帳
美股用美元計價,但你所在地申報多半要換成當地貨幣。用哪個匯率、哪一天的匯率,各地稅務機關規定不同——別隨手用交易當天在網路上查到的市場匯率就當數。
每一筆都留:日期、股票代號、股數、原始幣別、總額、費用、被預扣的美國稅、換算後的當地金額,以及憑證檔名。把買進成本、賣出價金、股息總額與被預扣稅分開記;報稅用的匯率,其來源與日期另立一欄。只看 App 顯示的獲利或年底餘額並不夠。
避免被課兩次:外國稅額扣抵
同一筆美股所得,若美國已在源頭預扣、你所在地又要課稅,多數稅制會允許「外國稅額扣抵」來緩解雙重課稅——但通常有上限、要在同類所得範圍內、且需要憑證與在期限內申報。別以為美國預扣的稅一定能在當地全額抵回;超過協定稅率被多扣的部分,也可能要另循美國端的退稅程序,而不是在當地少報所得去抵。
實務上要備妥券商的年度稅表(例如顯示美國預扣的 1042-S)、所得與扣繳證明、付款紀錄,再對照你所在地對外國稅額扣抵的表格與規定填報。
申報前,哪些數要對得上
先做券商層面的勾稽:期初股數 + 買進 − 賣出,並調整分割、合併與轉倉後,末項股數要兜得上。股息總額扣掉美國預扣與其他載明扣款後,要等於帳戶入帳金額。每個差額都寫下原因。
接著把「美國預扣(第一層)」與「你所在地申報(第二層)」對齊:當地申報表裡的海外股息、資本利得、可扣抵的外國稅,各自對應到你的紀錄與券商稅表。券商美股稅表通常不會顯示你所在地的申報義務,別因為它沒列就漏報。查核應繳稅、利息與當地申報期限,附上繳款與送出的回執。
找不到買進成本時,別填零或估值,改向舊券商索取紀錄。最後你手上該有三個明確結果:可查證的所得計算、被美國預扣稅額的憑證,以及依你所在地規定完成申報的回執。W-8BEN 只解決美國預扣那一層,當地申報要另外完成。