稅務與風險
用加密資產買美股要繳哪些稅?拆成加密處分與美股兩層看
用 USDC 或代幣化股票在 Binance 買美股時,加密資產那一段本身可能構成應稅處分,和美股、股息的稅要分開算。本文提供逐段拆解方法與各地方向性提示,一律以當地稅務機關為準。
本文協助你整理「用加密資產買美股」可能涉及的稅務,不構成稅務、法律或投資建議。加密資產、Direct Stocks 和 bStocks 的法律形式不同;同一次操作也可能同時牽動加密處分、證券和境外所得。最終如何分類、按哪一級稅率、要不要申報,仍須依你所在稅務管轄區的最新規定,並由熟悉跨境資產的合格稅務專業人士判斷。
很多人以為「我只是買了美股」,其實在 Binance 用加密資產買美股,稅務上通常要拆成兩層:一層是加密資產本身的處分(例如用 USDC 換股票、賣股票換回 USDC),另一層是美股與股息的稅。這兩層適用的規則不同,而且各地差很大——同樣一筆操作,在香港、台灣、新加坡、中國大陸、馬來西亞的認定可能完全不一樣。
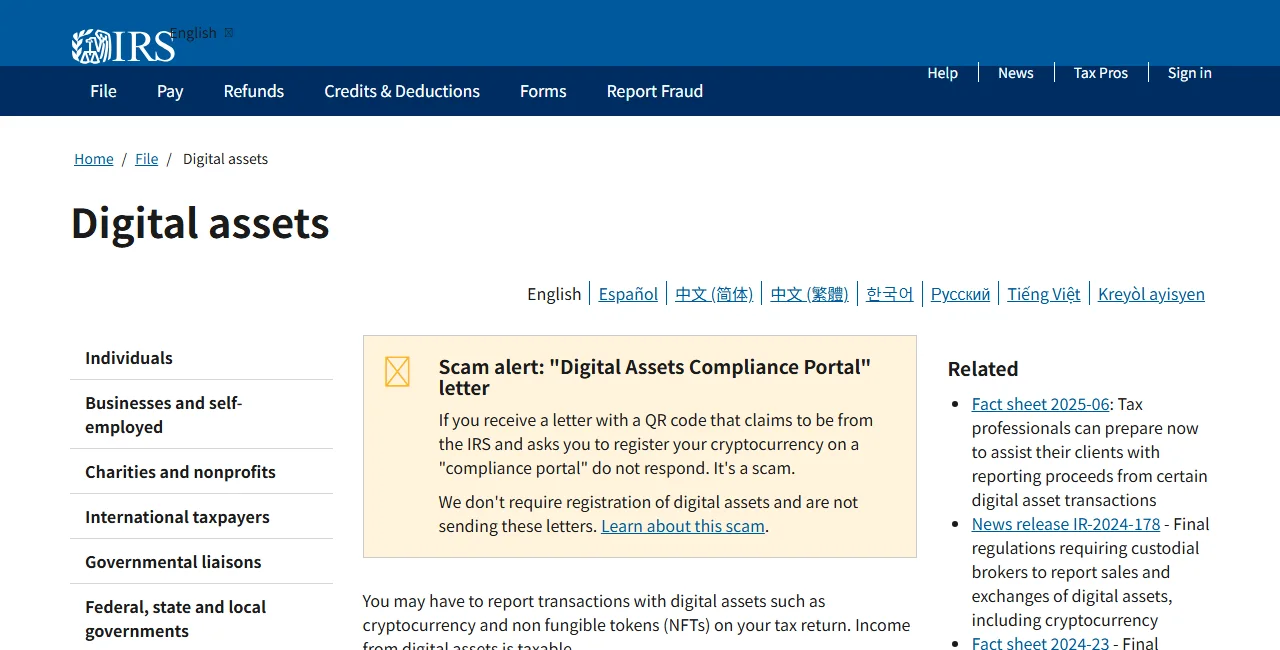
IRS 官方真實網頁截圖:美國明訂數位資產(含加密貨幣)相關所得為應稅所得。這是美國端的規則;你自己所在地對加密資產的課稅另有一套,兩者要分開判斷。 來源:IRS
第一層:加密資產的處分,多數地區各有各的算法
「處分」不只是換成法幣。以下動作在許多稅制下都可能構成一次應稅事件,即使你沒有把錢提回銀行:
- 用法幣買入加密資產後,再用它換另一種加密資產或 USDC;
- 用 USDC/代幣買入 Direct Stock 或 bStock;
- 賣出股票換回 USDC 或其他加密資產;
- 把加密資產在鏈上轉出或轉入。
關鍵在於:介面上只按一次「買股票」,帳本上可能同時發生「加密資產處分」+「股票取得」兩件事。 是否課稅、按資本利得還是營業所得、能不能扣成本,取決於你所在地怎麼看待加密資產。
各地方向性提示(僅供理解差異,非結論,務必以當地稅務機關最新規定為準):
| 地區 | 一般方向(需再確認) |
|---|---|
| 台灣 | 個人海外財產交易所得可能併入最低稅負制的基本所得額,有免稅額門檻;加密資產的課稅認定以財政部最新函釋為準 |
| 香港 | 一般不課資本利得稅,但若被認定為營利性、經常性交易,相關利潤可能課利得稅 |
| 新加坡 | 一般不課資本利得稅;若屬經常性交易活動,可能被視為營業所得 |
| 中國大陸 | 對加密貨幣交易有嚴格限制,稅務處理須以最新官方規定為準,不能假設「沒交易紀錄就沒事」 |
| 馬來西亞 | 一般不課資本利得稅,但活躍、頻繁的交易可能被視為營業所得課稅 |
上表只是提醒「同一動作在不同地方結論不同」,不是替你定性。你的居住天數、是否構成經常性交易、資產是否在境外,都會改變答案。
第二層:美股與股息,走的是美國來源那一套
第二層和你所在地的加密稅無關,而是美國來源所得的規則:美股現金股息預設預扣 30%,只有你的稅務居住地與美國有租稅協定、且你符合資格並備妥 W-8BEN,才可能適用較低稅率。這一層的細節見 → 美股股息與預扣稅 與 → W-8BEN 怎麼填 。
更完整的「美國預扣 + 你所在地申報」兩層框架,另見 → 美股怎麼課稅 。本文聚焦的是很多人忽略的第一層:加密資產處分本身。
把一次操作拆成每一段,才算得清
不管你在哪個稅區,逐段拆解都是最穩的做法。介面上一個按鈕,底稿裡可能有好幾段:
| 操作 | 至少要記錄的段落 | 常見誤區 |
|---|---|---|
| 法幣買入加密/USDC | 取得時間、成本、手續費 | 以為買入當下就產生利得 |
| 一種加密換另一種 | 換出資產處分 + 換入資產取得 | 以為沒換回法幣就不算處分 |
| 用加密買 Direct Stock | 加密處分 + 股票取得成本 | App 只顯示股票單,加密那段被忽略 |
| 賣 Direct Stock 換 USDC | 股票處分 + USDC 取得成本 | 只記股票、忘了新拿到的 USDC 成本 |
| bStock 買賣、轉換、鏈上轉帳 | 代幣處分、取得、鏈上轉帳 | 因名稱有 Stock 就當一般股票;或因在鏈上就一律當加密 |
| 股息/Multiplier | 股息總額、預扣、淨額或再投入 | 把現金股息、Multiplier 變動、代幣轉帳混為一談 |
Binance Academy 說明,Direct Stocks 把買方描述為股票的受益所有人、由合作券商託管;bStocks 則是由標的證券支持的 Certificate,不是直接股票。名稱、鏈上數量與實際經濟權利要一併核對,才知道每一段該怎麼歸類。
先保存訂單預覽、產品名稱、發行人或合約、轉入與轉出資產、時間戳、數量、費用、匯率、交易 ID 和法律條款。若還沒分清產品,先看 → Direct Stocks、bStocks 與 Perpetual 比較 ;資金路徑另看 → P2P 入金與 USDC 準備 。
一個換算示例:用當地貨幣看利得
以下用抽象金額示範拆段邏輯,幣別以你的當地貨幣為準:
- 用當地貨幣買入等值 1,000 的 USDC(記下取得成本與手續費);
- 用這批 USDC 買入 Direct Stock(USDC 這一段可能構成處分;同時產生股票取得成本);
- 一段時間後賣出股票、換回等值 1,150 的 USDC(股票處分利得 + 新的 USDC 取得成本);
- 期間若收到股息,另記股息總額、美國預扣與淨額。
重點是:150 的價差不一定是單一一筆稅。它可能拆成「股票處分」與「加密處分」兩件事,各自按你所在地的規則計算;股息又走美國來源那一層。所有外幣/加密金額都要保留時間戳、原幣數量、採用的匯率與匯率來源,不要只存 App 當下顯示的約值。
建一份跨年度、不可覆寫的交易台帳
無論身處哪個稅區,這份台帳都能讓你(或你的稅務顧問)快速還原:
- 交易日期時間、產品/合約、動作(買/賣/換/提/股息);
- 轉入與轉出資產、數量、原幣價值、匯率、總對價、手續費;
- 取得批次、成本、處分對價、計算出的利得或虧損;
- 股息總額、預扣、淨額,以及 W-8BEN 狀態;
- Direct Stocks 的券商對帳單、受益所有權證明;
- bStocks 的 Certificate 條款、鏈上紀錄、Multiplier 變動;
- 你所在地的居民身分結論,以及每種產品的分類備忘。
平台有沒有幫你扣稅、有沒有銀行扣款,都不能證明你沒有申報義務。多數稅制要求納稅人自行申報完整正確的資訊。
交給稅務顧問前的清單與停止條件
先自己備好
- 把每筆操作拆成加密處分、股票、Certificate,以及股息或 Multiplier 等事件;
- 用當地貨幣重建取得成本、處分對價、利得、預扣與實收金額;
- 釐清自己的稅務居民身分,以及每種產品的分類備忘;
- 讓稅務顧問書面決定:加密處分怎麼課、美股與股息怎麼申報、W-8BEN 與協定稅率是否適用。
遇到以下情況就先停止自行判斷:把加密處分當成「沒換回法幣就免稅」;把美國預扣稅當成你所在地的最終稅額;把 Direct Stocks 與 bStocks 自動歸成同一類;無法證明匯率或成本;居民身分不明;或有人聲稱「加密買股完全不用報稅」卻拿不出你所在地的現行規定與你的文件。
平台已經幫我處理,就等於報完稅了嗎? 不一定。平台的處理不等於你所在地的申報義務;加密處分那一層很可能仍要你自己申報。
加密資產沒換回法幣,是不是就不用管? 在許多稅制下,幣幣交換或用加密買股票本身就可能是處分。是否課稅仍以你所在地規定為準,別預設「沒到法幣就沒事」。
官方來源與核驗
以下一手來源於 2026-08-24 核驗;申報前須再看你所在地當年度的最新規定:
- IRS:Digital assets
- IRS:Tax treaties
- Binance Academy:Direct Stocks product facts
- Binance Academy:bStocks product facts
各地稅務主管機關(例如台灣財政部、香港稅務局、新加坡 IRAS、馬來西亞 LHDN、中國大陸稅務總局)的最新規定,請於申報前直接查閱官方網站。