稅務與風險
美股年底怎麼對帳?非美國投資人核對股數、現金、股息預扣與 1042-S
報稅前五步對帳:股數期初加減、賣出配回成本、平台現金餘額、股息預扣稅對 Form 1042-S,再對應到你所在地的申報。
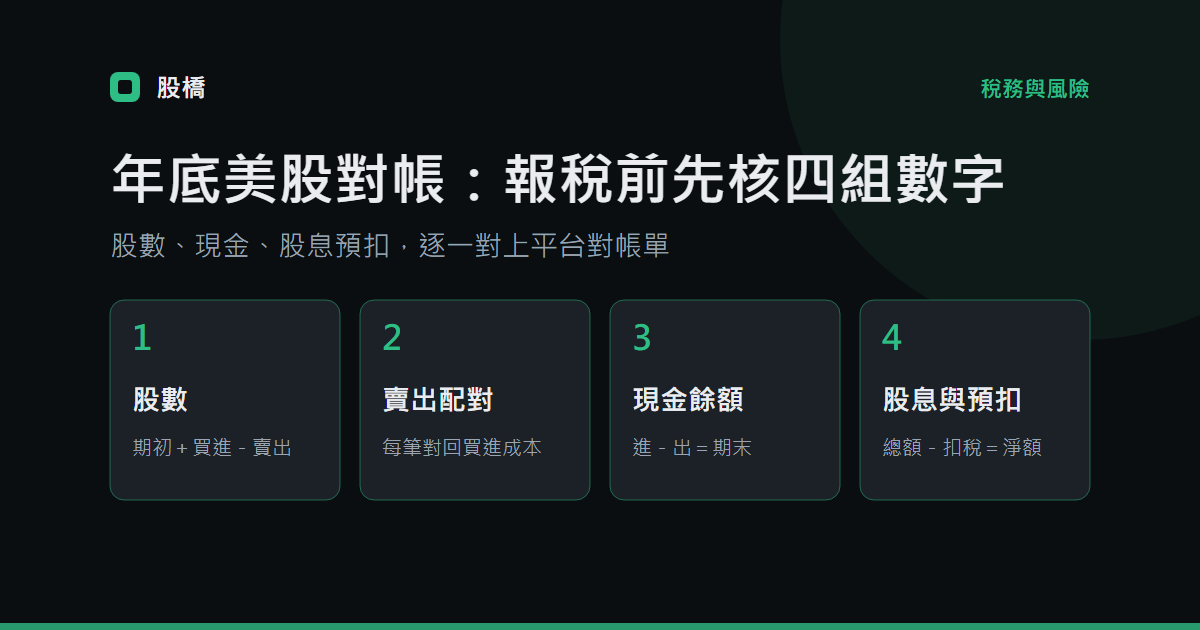
持有美股或美國 ETF 的非美國投資人,報稅前最容易卡住的不是稅率,而是數字對不上:App 上的股數和去年記的不一樣、現金少了幾塊美元、股息被扣的稅比預期多。年底花一個晚上把帳對清楚,報稅時就不必估算,發現錯誤時也還來得及請平台更正。
該保存哪些憑證,請先看持有美股要保存哪些憑證。這篇接著講下一步:怎麼確認那些憑證彼此對得上。本文是教學整理,不是稅務建議。
美股年底對帳要對到哪一天?
先確定你所在地的課稅年度,對帳的截止日就跟著它走:
- 臺灣、新加坡、馬來西亞:個人所得以曆年計算,截止日是 12 月 31 日。
- 香港:課稅年度是 4 月 1 日到翌年 3 月 31 日。
- 其他地區:以當地稅務機關公布的課稅年度為準。
美國端的股息預扣報表(Form 1042-S)一律按曆年。所以不論你在哪裡,12 月 31 日都值得對一次;課稅年度不是曆年的地區,到年度結束時再對一次。方法相同,只是起訖日期不同。
第一步:每檔股票的股數對得上嗎?
每個代號(ticker)都應該能算通這一行:
期初股數 + 本年買進 - 本年賣出 = 期末股數
期初股數來自去年的年底對帳單,買進與賣出來自成交紀錄或下載的 CSV,期末股數來自平台在截止日的持股對帳單。持有碎股的話要對到小數點,差一點點也可能代表漏了一筆。
對不上時,最常見的原因是:
- 股票分割或反分割:股數變了,但沒有任何成交。記下分割日期與比例,把原本的買進成本平均攤到新股數上,總成本不變。
- 部分成交:一張單分成幾次成交,紀錄裡會出現好幾行。
- 股息再投資(平台有提供的話):每次再投資都算一筆小額買進。
- 轉出到其他帳戶:股票沒賣,只是離開了這個帳戶。
第二步:每筆賣出都配回當初的買進成本
本年賣掉的股票,要逐筆說明賣的是哪一次買進的部位。計算資本利得需要買進日期、買進成本與賣出金額三項;同一檔股票分多次買進的話,寫下你用的方法(例如先買先賣),之後每年都用同一套。
每筆美元金額換算成本地貨幣時,用的匯率與來源也寫在同一行。匯率怎麼影響實際報酬,可以參考美股換回本地貨幣時的匯率損失。
第三步:平台裡的現金餘額為什麼差了幾塊錢?
很多人只對股數,忘了現金。留在平台裡的美元、USDT 或 USDC 也要能算通:
期初現金 + 入金 + 賣出所得 + 股息淨額 - 買進 - 手續費 - 提領 = 期末現金
舉例(數字僅為示範計算):期初現金 50 美元,全年入金 2,000 美元、賣出所得 600 美元、股息淨額 14 美元,買進 2,300 美元、手續費 8 美元,沒有提領。期末現金應該是 50 + 2,000 + 600 + 14 - 2,300 - 8 = 356 美元。對帳單上不是 356,就找金額等於差額的那筆交易,通常是漏記的手續費、價差或小額轉帳。
透過加密貨幣交易所投資的人,用穩定幣換成股票的那一步也要算進來。加密資產與美股分兩本帳記,因為兩者的稅務處理不同,詳見用加密資產買美股要繳哪些稅。
第四步:股息被美國預扣多少,跟 Form 1042-S 對得上嗎?
每筆股息記三個數字:股息總額、美國預扣稅、實際入帳淨額。然後檢查兩件事。
預扣稅率對不對? 稅率取決於你的稅務居住地與美國有沒有租稅協定,以及 W-8BEN 是否有效。臺灣、香港、新加坡、馬來西亞的居民一般適用 30%;中國大陸稅務居民依協定通常是 10%。例如 40 股 × 每股 0.50 美元 = 20 美元股息,30% 預扣 6 美元,入帳 14 美元。如果某幾筆的扣稅比例突然變了,先檢查 W-8BEN 是否過期,參考 W-8BEN 表格怎麼填。
全年合計對不對? 全年股息的預扣稅加總,應該和平台寄來的 Form 1042-S 一致。
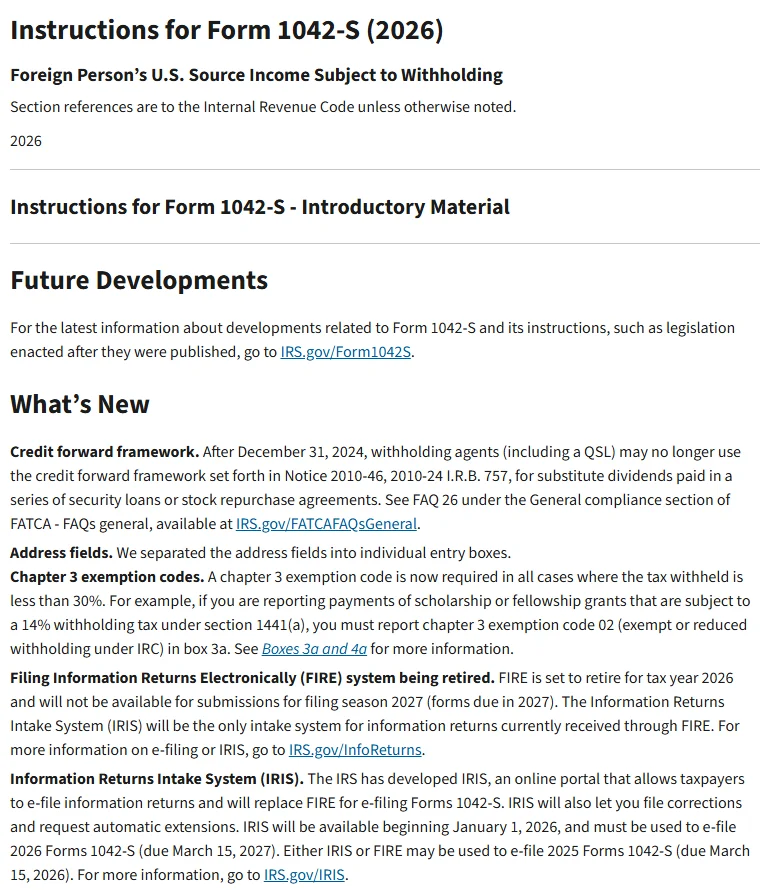
依 IRS 的 Form 1042-S 填表說明,扣繳義務人必須在次年 3 月 15 日前向 IRS 申報 1042-S,並交給收到所得的人。換句話說,今年的股息報表最晚明年 3 月中旬就該拿到;到期沒收到,就向平台客服書面索取,回覆也一起存檔。
另外注意年底前後的時間差:12 月宣告、1 月才發放的股息,會出現在發放月份的對帳單與次年的 1042-S 上。在你所在地算在哪一年,先確認當地規定,之後每年都用同一個原則,避免同一筆股息報了兩次或漏報。
第五步:把數字對應到你所在地的申報
美國預扣只是第一層,你所在地要不要申報、能不能扣抵,是第二層。整體架構可以參考非美國投資人的兩層稅,這裡只列對帳時的方向:
- 臺灣:股息與資本利得屬海外所得,達門檻時要計入基本所得額;在美國被扣的稅能否扣抵、要附哪些納稅證明,以財政部與國稅局最新規定為準。
- 香港:個人一般不就股息與資本利得課稅,但對帳仍有用,例如日後轉帳、遺產處理時證明資金來源。
- 新加坡、馬來西亞、中國大陸及其他地區:海外股息與資本利得是否課稅、能否扣抵美國稅,各地規定不同,以當地稅務機關最新規定為準。
不論在哪裡,年底對完帳應該能直接拿出三個數字:全年股息總額、全年美國預扣稅、本年已實現的資本利得或損失。
年底對帳一頁清單
| 檢查項目 | 拿哪兩份資料對 | 對不上先看什麼 |
|---|---|---|
| 股數 | 成交紀錄 ↔ 年底持股對帳單 | 分割、部分成交、轉出 |
| 賣出成本 | 賣出紀錄 ↔ 當初的買進紀錄 | 分批買進、手續費有沒有算進成本 |
| 現金餘額 | 自己的現金帳 ↔ 平台期末現金 | 手續費、價差、小額轉帳 |
| 股息預扣 | 每筆股息紀錄 ↔ Form 1042-S | 稅率變動、12 月與 1 月的跨年股息 |
| 本地申報 | 對完帳的三個總數 ↔ 當地申報表 | 課稅年度起訖、是否需要納稅證明 |
每年對好的試算表和對帳單放在同一個資料夾。明年的「期初股數」與「期初現金」就從這份檔案來。
常見問題
對帳單和自己算的差了幾美分,要追嗎?
碎股與股息常有四捨五入的差異。記下差額與原因即可;申報時使用平台對帳單上的數字,才能和憑證一致。
今年一筆都沒交易,還需要對帳嗎?
需要。股息照樣入帳、照樣被扣稅,年底持股也可能是你所在地申報或日後查核要用的資料。沒有交易的話,對帳很快就能完成。
發現錯誤該找誰?
股數、現金或預扣稅有誤,用書面向平台客服反映並保存回覆;1042-S 的金額有誤,請平台更正後重新提供。你所在地申報該怎麼填,請洽當地會計師或稅務機關。