稅務與風險
非美國人持有美股的美國遺產稅:超過 6 萬美元怎麼算、家人要辦什麼
不是美國公民也沒有綠卡,持有美股過世時,美國仍可能課遺產稅:死亡當天市值超過 6 萬美元就要申報 Form 706-NA。本文用 IRS 稅率表試算 8 萬、15 萬、50 萬美元的稅額,整理家人要辦的過戶證明手續,並以臺灣《遺產及贈與稅法》說明國外已繳稅款怎麼扣抵。
先問一個問題:如果你住在臺灣、香港或新加坡,不是美國公民也沒有綠卡,名下在券商或交易所持有市值 15 萬美元的美股,你過世那天,美國政府會不會向你的家人收稅?
答案是會,而且金額不小。依美國國稅局(IRS)現行規則,這筆持股大約要繳 25,800 美元的美國遺產稅,申報期限是死亡後 9 個月,家人拿到 IRS 的完稅證明之前,保管機構可能不肯把股票過戶。很多人只知道美股股利會被預扣稅,卻不知道「非美國人持有美股的美國遺產稅」門檻只有 6 萬美元。下面把門檻、算法、家人要辦的手續,以及臺灣這一層怎麼扣抵依序說清楚。
規則核對日:2026 年 9 月 29 日。 本文對象是「非美國公民、也非美國居民」的投資人,美國稅法稱為 nonresident not a citizen。長期住在美國、持雙重國籍或在美國有房產、事業的人,判斷方式可能不同。內容僅供教育參考,不構成法律或稅務建議;資產規模大時,請找熟悉美國遺產稅的專業人士。
哪些資產算「位於美國」?關鍵在發行公司,不在帳戶名字
美國遺產稅對非美國人只課「位於美國」(U.S.-situated)的財產,不是你的全部身家。IRS 的說明列出三大類:美國境內不動產、部分有形動產,以及依美國法律設立之公司所發行的股票——就算股票憑證放在國外、或登記在 nominee(名義持有人)名下也一樣。
最後這一點最常被誤會。現在的股票幾乎都以電子方式登記在券商或保管機構名下,你是「受益所有人」(beneficial owner)。決定課不課稅的不是股票登記在誰名下,而是發行股票的公司在哪裡註冊。
| 持有的資產 | 一般判斷 |
|---|---|
| 美國註冊公司的股票(如 Apple、Microsoft) | 屬於位於美國的財產 |
| 在美國註冊的 ETF | 通常比照股票視為位於美國;以基金公開說明書上的註冊地為準 |
| 在美國掛牌、但在他國註冊的公司股票或 ADR | 視發行人與結構而定,不確定,建議詢問專業人士 |
| 投資美股的本地基金(例如臺灣投信發行的美股基金) | 你持有的是本地基金受益憑證,通常不在此規則範圍內 |
| 部分美國銀行存款、以及美國稅法第 871(h)-(i) 條所述的債務工具 | IRS 列為不屬於位於美國的財產 |
| 券商帳戶裡的現金 | 取決於現金怎麼存放(銀行 sweep 或其他方式),不確定 |
| 代幣化股票(與股票掛鉤的代幣) | 法律性質依發行方而異,不確定;不能因為「它是代幣」就認定不用課 |
表格刻意寫「通常」「不確定」,因為所在地(situs)是依資產的法律性質判斷,不是看 App 上顯示的名稱。
6 萬美元門檻:用死亡當天的市值,把所有平台加總
IRS 規定,非美國人死亡當天在美國的財產公平市價超過 60,000 美元,遺產執行人就必須提交 Form 706-NA。下面三個誤區最常見:
- 看的是死亡當天市值,不是買進成本。 當初花 3 萬美元買、後來漲到 7 萬,就用 7 萬去比。
- 所有帳戶一起算。 境外券商、交易所裡的股票商品、其他平台,只要是位於美國的財產,全部加總。
- 門檻以美元計。 不用新臺幣或港幣換算;股價上漲時,就算你沒有追加投入,也可能不知不覺超過門檻。
Form 706-NA 說明書還要求把生前部分應稅贈與(adjusted taxable gifts)等項目納入計算。一般散戶多半是零,但如果曾把美國財產贈與他人,別漏掉。
稅額怎麼算:三個金額的試算
計算分兩步:先依 IRS 的統一稅率表(Form 706 說明書的 Table A)算出稅額,再減掉非美國人適用的 13,000 美元統一抵免額(unified credit)。6 萬美元對應的稅額剛好是 13,000 美元,所以實際效果是前 6 萬免稅,超過的部分從 26% 起跳。
| 應稅金額區間 | 區間起點的累計稅額 | 超過部分適用稅率 |
|---|---|---|
| 60,000–80,000 美元 | 13,000 | 26% |
| 80,000–100,000 美元 | 18,200 | 28% |
| 100,000–150,000 美元 | 23,800 | 30% |
| 150,000–250,000 美元 | 38,800 | 32% |
| 250,000–500,000 美元 | 70,800 | 34% |
| 500,000–750,000 美元 | 155,800 | 37% |
| 750,000–1,000,000 美元 | 248,300 | 39% |
| 1,000,000 美元以上 | 345,800 | 40% |
套進三個金額:
- 8 萬美元:18,200 − 13,000 = 5,200 美元,約占資產 6.5%
- 15 萬美元:23,800 + 50,000 × 30% = 38,800,減 13,000 = 25,800 美元,約 17%
- 50 萬美元:155,800 − 13,000 = 142,800 美元,約 29%
對照一下:2026 年過世的美國公民或居民,基本免稅額(basic exclusion amount)是 1,500 萬美元。同一部法律給非美國人的只有 6 萬美元,落差就在這裡。
有兩項可能降低稅額,但都有條件。喪葬費、遺產管理費與債務可以扣除,但非美國人只能按美國財產占全球財產的比例扣除,而且必須在 Form 706-NA 揭露全球遺產總值。配偶如果不是美國公民,要享有配偶扣除(marital deduction),財產必須轉入合格國內信託(QDOT),對多數家庭來說並不實際。
臺灣、香港、新加坡:沒有租稅協定可以減免
有些國家和美國簽有遺產/贈與稅協定,可以提高免稅額或避免重複課稅。IRS 名單(2026 年 9 月 8 日更新)只有 15 國,包括澳洲、加拿大、英國、日本、德國、法國、瑞士等,臺灣、香港、新加坡、馬來西亞都不在名單上。美臺之間的所得稅協定處理的是股利等所得稅,不涵蓋遺產稅。所以這些地區的投資人就直接適用上面的 6 萬美元與稅率表。
臺灣之外的讀者,請在這一步改查自己稅務居住地的遺產稅制度:有些地方沒有遺產稅,美國的稅就是唯一一層;有些地方有遺產稅,就要看能不能扣抵外國已繳稅款。
以臺灣為例:美國繳過的遺產稅,回臺灣可以扣抵嗎?
臺灣的《遺產及贈與稅法》(最新修正日 2026 年 9 月 11 日)第 1 條規定,經常居住臺灣的中華民國國民過世時,要就境內境外全部遺產課徵遺產稅。換句話說,你的美股同時落在美國與臺灣兩層。
好消息是第 11 條提供扣抵:在國外依當地法律已繳的遺產稅,可以從臺灣應納的遺產稅中扣除。但有兩個條件要先準備:
- 文件:要提出所在地國稅務機關發給的納稅憑證,並經當地我國駐外館處簽證;沒有館處的地方,改由當地公證人或會計師簽證。對美股來說,就是 IRS 的相關證明文件,所以美國那一層的文件要留好。
- 上限:扣抵額不得超過「因為把這筆國外遺產算進來,而在臺灣多出來的稅額」。美國稅率較高時,多繳的部分不會退。
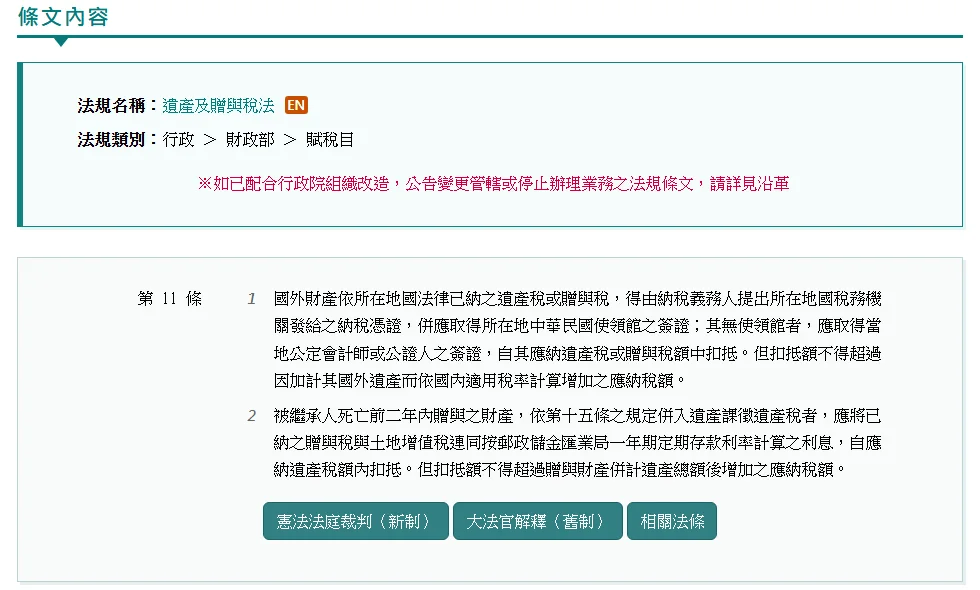
全國法規資料庫《遺產及贈與稅法》第 11 條,2026 年 9 月 29 日擷取。第 1 項前段是扣抵要件,後段「但書」是扣抵上限。
另外兩點時程要注意:臺灣遺產稅申報期限是死亡次日起 6 個月(第 23 條),比美國的 9 個月短;第 18 條條文所訂的免稅額是 1,200 萬元,實際金額會依物價指數調整,以財政部當年度公告為準。美國那邊的稅還沒確定時,臺灣申報可能要先進行,必要時可向國稅局申請延期,並跟承辦人員說明國外稅款的狀況。
家人要辦的四件事,照順序來
這一段寫給繼承人或遺產執行人。順序很重要,因為美國 9 個月的期限是從死亡日起算,不是從資料備齊那天。
- 列出所有帳戶,取得死亡當天的持股明細。 向每個平台索取死亡日的持股證明(holding statement),這個數字同時用來判斷是否超過 6 萬美元,以及填寫申報書。
- 超過 6 萬美元就提交 Form 706-NA。 說明書規定死亡後 9 個月內申報,需要延長可用 Form 4768 申請。稅款以美元繳納(EFTPS、電匯等),紙本申報書寄到說明書所列的 Internal Revenue Service Center, Kansas City, MO 64999。
- 申請 transfer certificate(過戶證明)。 這是 IRS 證明遺產稅已繳清或已妥善安排的文件,美國保管機構放行股票前可能會要求。有提交 706-NA 的,將副本傳真給 IRS;未達門檻不必申報的,要附上遺囑與英文譯本、死亡證明、他國遺產稅申報書(若有),以及載明美國財產價值的宣誓書。IRS 自己寫明處理時間約 12 到 18 個月。
- 另外走平台的繼承程序。 IRS 文件只是其中一關;券商或交易所還可能要求死亡證明、繼承人身分文件與繼承的法律證明,各平台要求不同,以其條款為準。
IRS 頁面還有一句要特別記住:未繳的遺產稅,可以向取得遺產的人追繳(transferee liability)。股票已經轉到自己名下,不代表事情結束了。
放在交易所和境外券商,實際差在哪裡
法律的基本原則不會因平台而改變:美國公司的股票,即使登記在名義持有人名下,仍屬位於美國的財產。差別在執行面。
境外券商帳戶:股票通常由美國保管機構持有,過戶給繼承人前被要求出示 transfer certificate 的機率最高,上面 12 到 18 個月的時程也最直接適用。
交易所的股票商品:以 Binance Stocks 為例,平台說明使用者是透過合作券商持有股票的受益所有人,架構細節可參考交易所買的美股,所有權與託管怎麼運作。如果底層確實是美國公司股票,nominee 那條規則看起來同樣適用。其他交易所或金融科技 App 也是同一個判斷方法:不看產品名稱,看底層持有的是什麼。
代幣化股票:與股票掛鉤的代幣,法律上是股票、對發行方的債權,還是其他東西,要看各產品文件。它在遺產稅上算不算美國財產,我們無法確定,別因為是代幣就假設不用課稅。
交易所帳戶還有一道很實際的門檻:登入。2FA、Passkey、提領白名單保護了帳戶,也擋住了家人。用往生者的密碼登入提領,可能違反平台條款,而且不會讓遺產稅義務消失;正確做法是走平台正式的繼承流程。其他託管與出場限制,整理在把美股放在交易所前要先知道的風險。
現在就能做、不花錢的準備
- 留一頁清單給家人:在哪些平台有帳戶、用哪個 Email 註冊、大約市值、去哪裡申請對帳單。不必寫密碼,讓家人知道帳戶存在就夠了。
- 每年對一次 6 萬美元門檻:把各平台位於美國的資產以美元加總。遠低於門檻時,家人的工作大多只剩過戶證明與平台手續。
- 有受益人或指定繼承人欄位就填:它能幫家人找到帳戶,但不會減少美國遺產稅。
- 要不要改變持有方式,找專業人士一起評估:改用非美國註冊的基金或本地基金,可能讓資產不再位於美國,但會帶來不同的費用、在地稅務處理與流動性差異。只為了遺產稅而調整投資,考量並不完整。
生前的股利與資本利得稅是另一件事,可以參考非美國投資人的美股兩層稅。
本文資料來源(2026 年 9 月 29 日核對): IRS──Some nonresidents with U.S. assets must file estate tax returns、Instructions for Form 706-NA(Rev. 09/2025)、Instructions for Form 706(Table A,Rev. 07/2026)、Estate & gift tax treaties、Transfer certificate filing requirements;全國法規資料庫──遺產及贈與稅法。門檻、稅率與表單可能變動,以死亡日適用的規定為準。