美股交易
美股賺的錢換回本地貨幣少了一截?匯率變動與換匯價差各扣一次
美股報酬換回本地貨幣時,會被匯率變動和換匯價差各扣一次。用臺灣銀行牌告與聯準會公開匯率表,算清楚兩筆帳分別是多少,以及港元這類掛鉤貨幣為什麼差很多。
對帳單上寫著這檔美股漲了 8%,你按下賣出、把錢換回本地貨幣,銀行帳戶裡多出來的金額換算下來只有 5% 出頭。中間那幾個百分點沒有人偷走,它被兩件事分掉了:持有期間匯率往哪邊動,以及你換匯時付出的買賣價差。這兩筆帳的算法完全不同,混在一起看就永遠算不清。
這篇寫給在美國境外、用本地貨幣生活但把部分資金放在美股的個人投資人。文章處理四個問題:你的貨幣和美元是什麼關係、換匯價差到底多少、兩個變數該怎麼相乘、以及賣出後到入帳這段時間匯率還會不會再動一次。 資料與來源查核日期:2026 年 9 月 21 日。 匯率每日變動,文中數字是示範用的當期實例,不是預測。
先確認你的貨幣和美元是什麼關係
這一步決定後面所有計算的重要性。同樣買美股,港元投資人和新台幣投資人面對的匯率風險差距很大。
港元實行聯繫匯率制度,由金管局維持在 7.75 至 7.85 港元兌 1 美元的區間內,這項制度自 1983 年 10 月 17 日實施至今。
區間上下緣相差約 1.3%。也就是說,在制度維持的前提下,港元投資人持有美元資產時的匯率波動被框在一個很窄的範圍,長期報酬幾乎等於美股本身的報酬。新台幣、人民幣、星幣、馬幣都沒有這種固定區間,匯率單年變動好幾個百分點是常態,計算時不能省略。
要注意這是制度而非投資結果的保證,制度本身也可能被檢討。
判斷自己屬於哪一類,不需要訂閱任何付費資料。聯準會 H.10 頁面有歷史區間可查,各地央行也都公布自家貨幣的歷史牌價。做法是抓出過去三年每一年你的貨幣對美元的最高與最低價,用「(高 − 低)÷ 低」算出當年的波動幅度。如果三年都落在 2% 以內,匯率這一項在你的計算裡可以放到次要位置;只要有一年超過 5%,它對報酬的影響就可能大過你挑選個股的差異,後面的算式就得認真套一遍。
牌告上的四個數字,你只會碰到其中兩個
多數人以為「匯率」是一個數字,實際上銀行同時掛四個價。以臺灣銀行 2026 年 9 月 21 日的牌告為例:
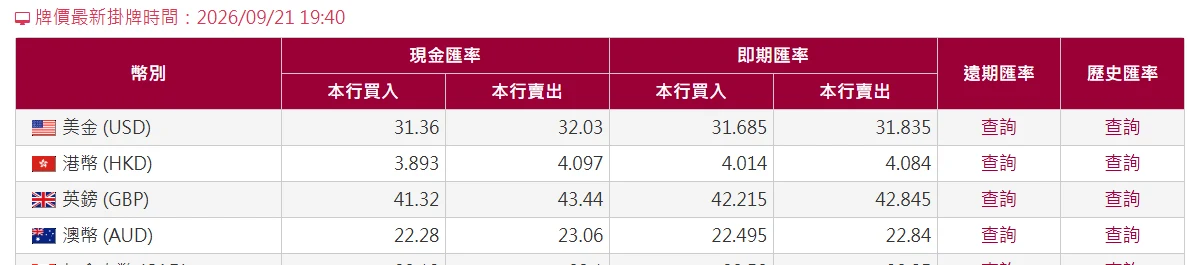
「本行買入」是銀行向你買外幣的價,也就是你把美元換回來時拿到的價;「本行賣出」是你向銀行買美元要付的價。現金匯率用於實體鈔票,即期匯率用於帳戶內的外幣,兩者價差差很多。把這四個數字套進一趟來回:
| 換匯方式 | 買 10,000 美元付出 | 立刻換回拿到 | 來回成本 |
|---|---|---|---|
| 即期(帳戶外幣) | 318,350 | 316,850 | 1,500,約 0.47% |
| 現金(實體鈔票) | 320,300 | 313,600 | 6,700,約 2.09% |
什麼都沒做、價格一步沒動,光是換過去再換回來,即期就少了 0.47%,現金少了 2.09%。這筆錢不會出現在任何一張手續費明細上,它藏在價差裡。投資美股請走帳戶外幣,不要動用現金鈔票的那兩欄。
各家銀行的價差不同,券商與支付平台的換匯價差通常更大。查核方法一致:把你實際成交的價除以同一天的市場參考價,減 1,就是你付出的比例。
這裡有個常被忽略的細節:牌告上的價不一定是你拿到的價。多數銀行對臨櫃大額換匯有議價空間,網路銀行也常有比牌告略好的優惠價,而營業時間外掛出的牌告只是參考。真正算數的是交易當下顯示並成交的那個數字,所以對帳要看成交紀錄,不要事後憑牌告回推。
兩個變數要相乘,不是相加
把匯率變動和股價變動加在一起是常見的錯誤,正確算法是相乘:
本地貨幣總報酬 =(1 + 美元計價報酬)×(1 + 美元對本地貨幣的變動)− 1
假設你以 31.835 買進美元、股票漲 8%,賣出後以 31.685 換回,且期間美元對新台幣走弱 2%:
- 只看股票:+8%
- 匯率變動:1.08 × 0.98 − 1 = +5.84%
- 再扣掉來回價差約 0.47%:實際到手約 +5.35%
帳面 8%、實拿 5.35%,中間 2.65 個百分點的來源現在很清楚:絕大部分是匯率走向,小部分是價差。
反過來,如果同期間美元對新台幣走強 2%,結果是 1.08 × 1.02 − 1 = +10.16%,扣掉價差仍有約 9.6%。匯率不是固定的減項,它兩邊都會動。
這裡有個容易顛倒的地方:「美元走強」指的是一美元能換到更多本地貨幣。對持有美元資產的人來說,美元走強是有利的。
用穩定幣入金時,價差會多出一層
有些人不透過銀行匯款,而是用 USDT、USDC 之類與美元掛鉤的穩定幣把資金送進交易所再買美股。這條路徑省掉了銀行電匯的手續,但匯率成本沒有消失,只是換了位置。
它會出現在兩個地方。第一,你用本地貨幣買穩定幣時,P2P 市場或櫃檯的報價通常高於當天的市場參考價,這段溢價就是換匯成本的另一種形式,在不同地區差距很大。第二,穩定幣本身與美元掛鉤但不等於美元,交易時價格可能略高或略低於 1 美元。
要判斷自己付了多少,需要一個中立的參考點。聯準會每週公布 H.10 匯率表,港元、日圓、新加坡幣、人民幣、馬幣等主要貨幣對美元的每日匯率都在同一張表上。
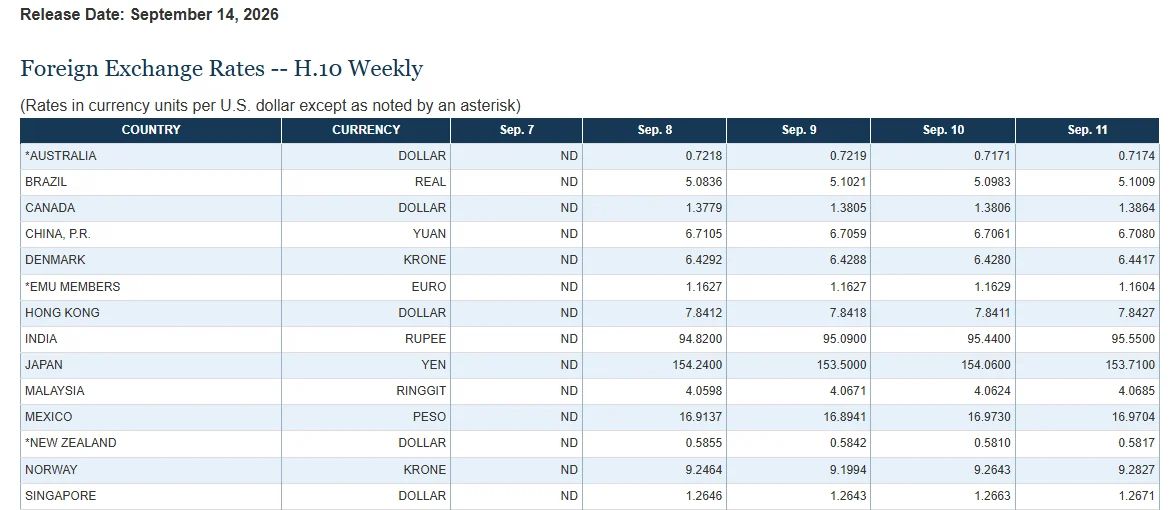
用法是:拿你買穩定幣的實際成交價,除以同一天表上你的貨幣對美元的匯率,再減 1。得到的百分比就是這條路徑的換匯成本,可以直接和銀行的價差相比。 兩條路徑的完整成本比較另有專文:比較境外券商與加密資金兩條路的總成本。
賣出到入帳之間,匯率還會再動一次
很多人只計算買進時的匯率,卻忘了退出時同一個變數會再來一次,而且中間多了一段等待。
股票成交當天是以美元定價,但錢不會當天進到你的本地銀行帳戶。中間要經過結算、提領審核與跨境匯款流程,這段期間匯率不會停著等你。所以「我賣出那天的匯率」和「我實際換回時的匯率」經常不是同一個數字。這段流程有多長、在哪裡查核,另有專文說明:賣出後多久能提現,T+1 結算與到帳時程。
實務上的做法是:金額大的時候,盡量縮短賣出與換匯之間的空檔;如果因為手續或假日無法縮短,就把那幾天的匯率記下來,事後對帳才知道差額從哪裡來。
報稅要用的匯率,通常不是你成交的那個
多數稅務管轄區在申報境外所得時,會指定用某一個官方匯率把外幣金額換算成本地貨幣,而不是採用你在銀行實際成交的價。兩者對不上是正常的,真正會出問題的是你在不同筆交易之間換著用。
各地規定差異很大——指定哪一天的匯率、用中央銀行還是特定銀行的牌價、資本利得和股利是否適用同一套換算,都由你的稅務居住地決定。這裡不列出各地的具體條文,因為未經查核的條號比不寫更容易誤導人;請以你所在地稅務機關的當期公告為準。
不論適用哪套規則,可以先做的準備是一樣的:每一筆交易留下成交日期、當日官方參考匯率、你實際成交的匯率,以及券商或平台的憑證編號。年底要用任何一套換算方式重算都來得及;沒有這份紀錄,事後回頭找舊匯率會花掉大量時間。美國來源所得的預扣與你所在地申報如何銜接,另有整理:非美國投資人的兩層稅:美國預扣與所在地申報。
常見問題
分批換匯真的有用嗎? 它不會提高報酬,作用是降低「全部押在一天的匯率上」的不確定性。一次性大額換匯時,把金額拆成兩三次執行,結果會比較接近期間平均值。金額小、定期投入的人本來就自然形成分批效果。
用穩定幣是不是就沒有匯率風險? 不是。穩定幣掛鉤的是美元,你的本地貨幣對美元的波動一點都沒有減少,還多了買穩定幣時的溢價。風險沒有消失,只是換了一個欄位。
港元投資人可以完全不管匯率嗎? 在聯繫匯率制度維持的前提下影響很小,但不等於零,區間內仍有約 1.3% 的移動空間。另外你換匯時的買賣價差照樣存在,那一筆和制度無關。
應該等匯率變好再進場嗎? 匯率方向無法事先確定,等待期間股價也在動,兩個不確定加在一起並不會變得比較安全。實務上的處理是:投資決定看標的,匯率用分批執行來管理。
文中匯率取自臺灣銀行 2026 年 9 月 21 日牌告、香港金融管理局公開說明與美國聯準會 H.10 匯率表(2026 年 9 月 14 日發布),數字每日變動,請以你計算當天的即時資料為準。稅務與換匯規定各地不同,執行前請向所在地的官方管道或合格顧問查核。