稅務與風險
美股獲利什麼時候要繳稅?美國端不預扣,臺灣隔年五月一次結清
賣出美股當下沒有任何一方扣稅,並不代表這筆獲利免稅。本文拆開美國端的預扣範圍、臺灣海外所得的一百萬計入與七百五十萬扣除門檻、隔年五月的繳納時點,以及逾期的滯納金代價。
十月賣掉一檔美股,獲利換算新臺幣三十幾萬,錢原封不動進到帳戶,沒有任何一方先扣走一毛。很多人到這裡就把這筆錢當成已經落袋的淨收入,拿去付了房貸、換了車。隔年五月報稅時才發現,這筆獲利要跟其他海外所得一起算,而稅金要在申報前自己準備好現金。
問題不在於稅率多高,在於沒有人會提醒你。券商或交易所不會替你代扣、不會寄一張催繳單,你所在地的稅務機關也要等到申報季才會看到這筆數字。
條文與金額核對日期:2026 年 9 月 23 日。 本文以個人自有資金投資美國股票、且不構成在美國經營行為的一般投資人為對象,稅務居住地以臺灣為主要說明範例,其他地區另闢一節談判斷方向。金額與條號都附了官方出處,但實際應納稅額取決於你全年的所得結構,金額較大時請找會計師核算。
賣出當天沒被扣錢,不代表這筆獲利免稅
股票賣出的資金流程與稅務流程是兩條分開的線。結算完成、款項入帳,代表的是交易對手已經把錢交付給你,不代表任何稅務義務已經完成。真正該留意的是這兩條線在時間上差多久——通常是好幾個月。
先釐清誰有權課你的稅。一筆美股獲利可能牽涉兩個稅務管轄區:股票發行地(美國)與你的稅務居住地。兩邊各自有自己的規則,不會互相通知,也不會自動抵銷。這個雙層結構在美股課稅的兩層架構裡有完整說明,本文只處理其中最容易被忽略的一件事:時間點。
美國端會先扣走的,只有這兩種情況
對非美國稅務居民而言,美國端的預扣範圍比多數人想像的窄。
第一種是股息。 美國來源的股息屬於 FDAP 所得,依 IRS 對非居住外國人課稅的說明,按 30% 的單一稅率預扣,符合租稅協定條件者適用較低稅率。這筆錢是在配息當下就被扣掉的,你收到的是稅後金額。能不能適用協定稅率,取決於你有沒有正確填過身分文件,細節見W-8BEN 表格的填寫方式。臺灣與美國之間目前沒有生效的全面性所得稅協定,因此臺灣稅務居民收到的美股股息,一般是按 30% 扣繳。
第二種是在美停留天數過長。 IRS 說明頁的原文是,對於在該課稅年度內在美停留 183 天以上的非居住個人,其美國來源資本利得課徵 30%(或協定較低稅率)的單一稅率。
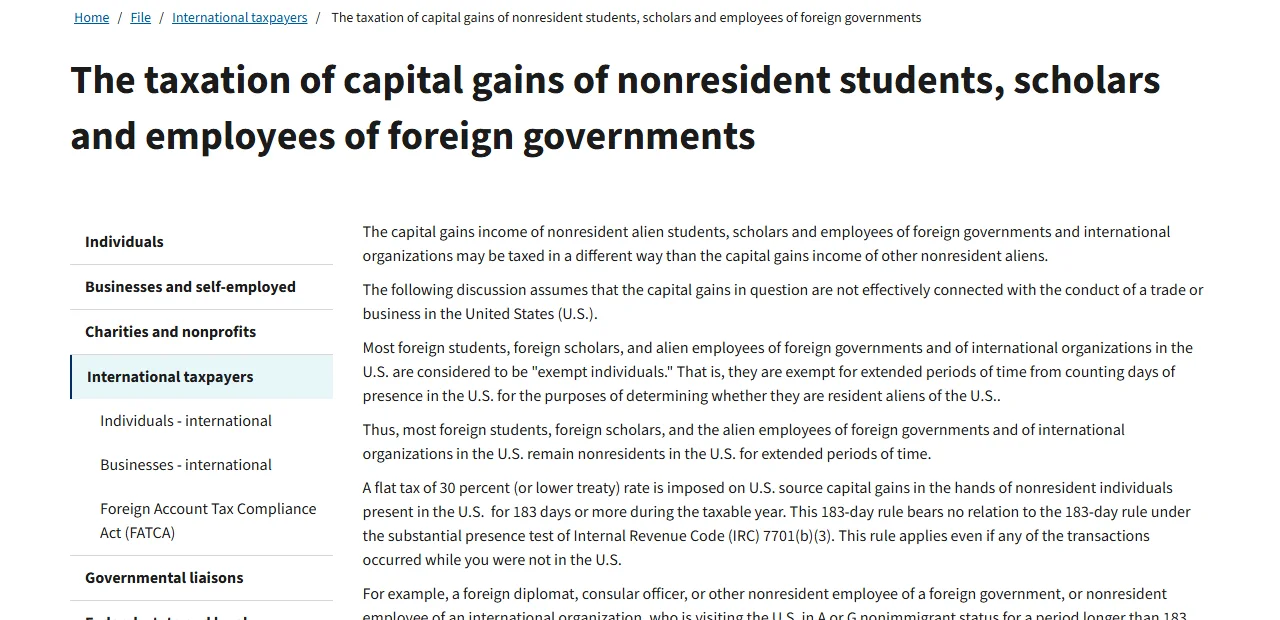
IRS 網站上關於非居住學生、學者與外國政府雇員資本利得課稅的說明頁,2026 年 9 月 23 日擷取。畫面中第五段即為 183 天與 30% 稅率的規則敘述,該頁同時註明此處的 183 天規則與實質居留測試的 183 天規則無關。
反過來說,一般在海外工作生活、一年進不了美國幾天的投資人,賣出美股的資本利得在美國端不會被預扣。這正是那筆錢全額進帳的原因——不是免稅,是還沒輪到任何人來扣。
臺灣的兩道門檻:一百萬計入、七百五十萬扣除
臺灣稅務居民的海外所得不併入綜合所得總額,而是走基本所得額這條線,規則在《所得基本稅額條例》。
第一道門檻是計入門檻。第 12 條第 1 項第 1 款規定,未計入綜合所得總額的非中華民國來源所得應加計入基本所得額,但一申報戶全年之本款所得合計數未達新臺幣一百萬元者,免予計入。
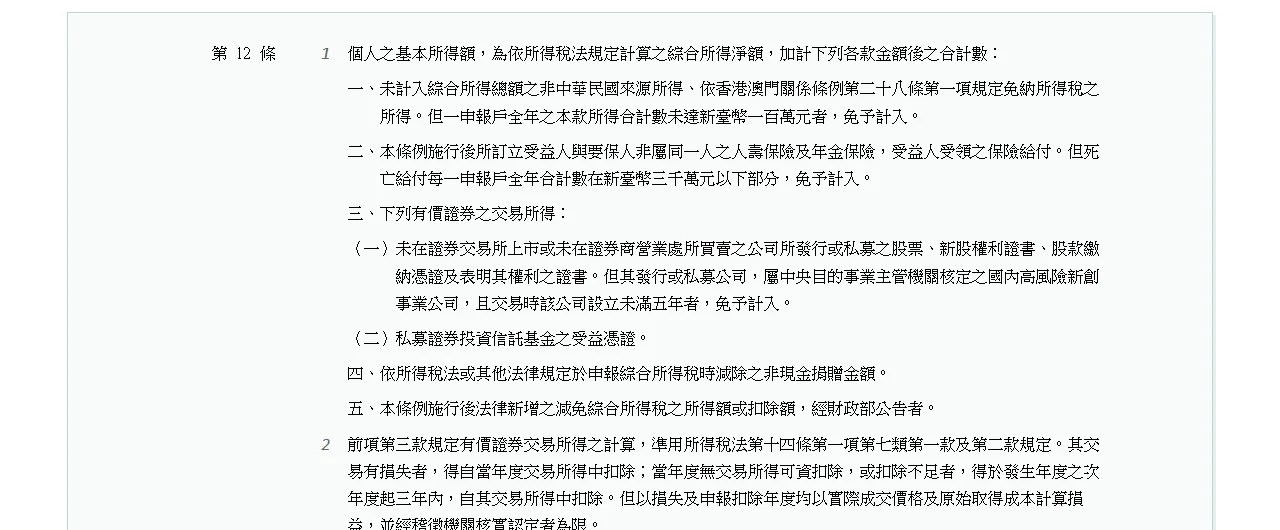
全國法規資料庫的條文內容頁,2026 年 9 月 23 日擷取。注意條文寫的是「合計數」——海外股票的財產交易所得、股息、海外基金配息要加在一起看,不是單看某一筆。
第二道門檻是扣除額。第 13 條的算式是「基本所得額減除六百萬元後,按 20% 計算」,而這個六百萬會隨物價指數調整後另行公告。依財政部 2025 年 11 月 27 日公告,115 年度(即 2026 年)個人適用的扣除金額維持在 750 萬元,理由是相較上次調整年度的物價指數僅上漲 4.13%,未達條例要求的 10% 調整標準。
還有一個常被跳過的步驟:算出基本稅額之後,要與一般所得稅額比較。依第 4 條,一般所得稅額高於或等於基本稅額時,按一般規定繳納即可;只有基本稅額較高時,才就差額另行繳納。所以海外所得超過一百萬並不直接等於要多繳錢,它只是讓這筆所得進入了計算。
海外已經繳過的稅也不會白繳。第 13 條允許就海外所得依來源地稅法已納的所得稅扣抵,但扣抵額以「因加計該海外所得而增加的基本稅額」為上限,且需要來源地稅務機關的納稅證明。前面提到被預扣 30% 的股息,就是在這一步派上用場。
繳稅的時點:隔年五月一次結清,沒有分期預繳
臺灣的個人綜合所得稅沒有像營利事業那樣的暫繳制度。依《所得稅法》第 71 條,納稅義務人應於每年五月一日起至五月三十一日止辦理結算申報,並在申報前自行繳納應納稅額。
把時間軸攤開會更清楚:2026 年任何一天賣出美股產生的獲利,都屬於 115 年度所得,申報與繳納都落在 2027 年 5 月。中間隔了最長十七個月,最短五個月。這段空窗有兩個實際後果。
一是現金準備。稅金要在申報前備妥,而那筆獲利很可能早就花掉或再投入市場。真正該做的是在獲利實現的當月就把預估稅額的現金留下來,而不是五月再賣股湊錢——那等於被迫在一個你沒選擇的時點賣出。
二是匯率。海外所得要換算成新臺幣申報,賣出當時的匯率與你實際換匯的匯率可能差很多。至於這段價差怎麼估、什麼時候換比較合理,是另一個題目。
順帶一提,如果你打算賣股後把資金匯回,資金到位的節奏也要算進去;美股賣出後多久能提現一文有結算與出金的完整時程。
不在臺灣報稅的讀者,先確認這三件事
上面那套門檻與時點只適用於臺灣稅務居民。其他地區的華語讀者請依下列順序自行確認,以當地稅務機關的公告為準:
你所在地課不課資本利得稅。 香港與新加坡對個人投資性質的股票買賣利得一般不課資本利得稅;中國大陸、馬來西亞、加拿大、澳洲等地的規則各不相同,有些還會區分匯回與未匯回。這一題的答案決定了後面兩題還要不要問。
課稅的話,是分期預繳還是年度一次繳。 有些稅制要求納稅人在年度中按季或按期預繳,晚繳會產生利息;臺灣個人是年度一次結清。制度不同,你對「什麼時候該準備現金」的判斷就完全不同。
申報期間與繳納期限的確切日期。 這是每年最容易出錯的一格,而且不同身分(受僱、自營、有境外帳戶申報義務)可能適用不同期限。
無論哪一地,有一件事是共通的:美國端沒有替你預扣,不代表你所在地不課。把「沒被扣錢」當成「不用繳」,是這類跨境投資最常見的誤解。
拖過期限的代價
以臺灣為例,《稅捐稽徵法》第 20 條規定,依稅法規定逾期繳納稅捐應加徵滯納金者,每逾三日按滯納數額加徵百分之一滯納金;逾三十日仍未繳納者,移送強制執行。該條最後修正日期為 2021 年 11 月 30 日。
用數字看:應納稅額 20 萬元,逾期九日繳納,滯納金為三期各 1%,合計 6,000 元。這個金額本身或許不致命,但強制執行的那條線是實在的,而且拖欠紀錄會留下。
比滯納金更麻煩的是漏報。海外所得沒有申報而後被查到,涉及的是補稅加罰,不是單純的滯納金。這也是為什麼即使算下來不用補繳,把計算過程留存下來仍然有意義——它是你曾經算過、且算得出來的證據。
一整年下來,手邊該留哪些紀錄
到了申報那天,你需要的東西比想像中多。獲利發生的當下順手存檔,比隔年回頭翻半年對帳單省事得多:
- 每一筆賣出的成交紀錄:日期、標的、股數、成交價、原始取得成本與取得日期。財產交易所得算的是價差,缺了成本那一半就算不出來。
- 股息的稅後入帳金額與預扣稅額:申報要用的是稅前金額,扣抵要用的是預扣金額,兩個數字都得留。
- 海外納稅證明:要主張第 13 條的扣抵,需要來源地稅務機關出具的納稅證明,臨時補件通常來不及。
- 匯率換算依據:記錄你採用的匯率與日期,讓數字可以被重新驗算。
- 你自己那張估算表:獲利實現當月估一次,年底再修一次。這張表決定了你會不會在五月被金額嚇到。
常見問題
海外所得剛好一百萬元,要不要計入? 條文寫的是「未達新臺幣一百萬元者,免予計入」,所以剛好一百萬是達到門檻,要全數計入基本所得額——不是只計超過的部分。這是一個全有全無的門檻,不是累進級距。
賠錢的那幾筆可以拿來扣嗎? 海外財產交易所得的計算本身是可以把同年度的交易損失納入的,但適用條件與證明文件要求,跟境內證券交易的規則並不一樣。牽涉到跨年度扣抵時差異更大,金額較大建議先向國稅局或會計師確認自己的情況。
只有股息、沒有賣出股票,也要看這條線嗎? 要。第 12 條算的是海外所得的合計數,股息與財產交易所得要加在一起。長期持有不賣、只領配息的人,同樣可能在某一年跨過一百萬的門檻而不自知。
用交易所或券商的加密資產買美股,時點會不一樣嗎? 資金來源不改變美國端與所在地的課稅規則,但可能多出一層:把加密資產換成用來買股的資金,這個處分行為本身在部分地區就構成應稅事件,且發生時點比你賣股還早。兩層要分開算、分開留紀錄。
本文為教育性資訊,不是稅務建議。條文與公告金額以核對日期為準,日後可能修正;實際申報請以主管機關當期規定與你個人的所得結構為準。