ટેક્સ અને જોખમ
અમેરિકન શેર પર ટેક્સ: ભારતીય નિવાસી માટે આવક અને વિદેશી સંપત્તિની નોંધ
અમેરિકન શેરના વેચાણ અને ડિવિડન્ડનો હિસાબ તૈયાર કરો: કરનિવાસ, રૂપિયામાં રૂપાંતર, વિદેશી કરની રાહત અને AY 2026–27ની સંપત્તિની જાહેરાતનો મેળ સમજો.
શેર વેચીને મળેલી આખી રકમ નફો નથી; ખાતામાં આવેલી ચોખ્ખી રકમ પણ હંમેશાં ડિવિડન્ડની કુલ આવક નથી. અમેરિકન શેર પર ટેક્સનો હિસાબ કરતી વખતે વેચાણ, મૂળ ખર્ચ, વિદેશમાં કપાયેલો કર અને હજી રાખેલા શેરની વિગતો અલગ કરવી પડે છે. આ લેખ સામાન્ય અમેરિકન કંપનીના શેરમાં પોતાના નાણાં રોકનાર ભારતીય વ્યક્તિને વાર્ષિક હિસાબ તૈયાર કરીને યોગ્ય રિટર્નમાં નોંધવામાં મદદ કરે છે.
નિયમો અને ફોર્મની ચકાસણી: 13 સપ્ટેમ્બર 2026. અહીં નાણાકીય વર્ષ 2025–26, એટલે 1 એપ્રિલ 2025થી 31 માર્ચ 2026ની આવક અને આકારણી વર્ષ AY 2026–27ની વાત છે. આ આવક અને રિટર્ન માટે Income-tax Act, 1961 અને Income-tax Rules, 1962 લાગુ રહે છે. 1 એપ્રિલ 2026થી શરૂ થતા Tax Year 2026–27 માટે Income-tax Act, 2025 લાગુ પડે છે; વિભાગની નવા કાયદા અંગેની સ્પષ્ટતા જુઓ. ETF, REIT, ભાગીદારીનો હિસ્સો, ટોકનાઇઝ્ડ શેર, ડેરિવેટિવ, કર્મચારીને મળેલા શેર કે વ્યવસાય તરીકેની ટ્રેડિંગને આ સામાન્ય ગણતરીમાં ન ભેળવો. આ શૈક્ષણિક માર્ગદર્શન છે; વ્યક્તિગત કરનિવાસ અથવા માલિકી અસ્પષ્ટ હોય તો કરસલાહકારનો નિર્ણય જરૂરી છે.
તમારા કરનિવાસથી આવકનો વ્યાપ નક્કી થાય છે
ભારતીય નાગરિકતા અને ભારતીય કરનિવાસ એક જ વસ્તુ નથી. આ લેખનો મુખ્ય વાચક ભારતમાં નિવાસી અને સામાન્ય નિવાસી (ROR) છે, જેના માટે સામાન્ય રીતે વિશ્વભરની આવક ભારતીય કરહિસાબમાં આવે છે. ડિવિડન્ડ વિદેશી ખાતામાં જ રહે કે વેચાણની રકમ ભારતમાં ન લાવો, એટલાથી કરપાત્ર આવક બહાર થતી નથી.
નિવાસી પરંતુ સામાન્ય નિવાસી નહીં (RNOR) અથવા બિનનિવાસી (NR) માટે વિદેશી આવકનો વ્યાપ જુદો છે. માત્ર Schedule FA ભરવું ન પડે એટલાથી બધી આવક કરમુક્ત થઈ જતી નથી. વર્ષ દરમિયાન દેશ બદલ્યો હોય તો ભારતમાં રોકાણના દિવસો, અગાઉનાં વર્ષોની સ્થિતિ અને આવક ક્યાં મળી તે સાથે તપાસ કરાવો. આવકવેરા વિભાગની કરનિવાસ અંગેની માહિતી પરથી તમારી સ્થિતિની લાગુ શરતો ચકાસો.
આવકવેરાનો નિવાસ નાણાં મોકલવાના FEMA નિવાસથી પણ અલગ છે. રકમ મોકલવાના પુરાવા ગોઠવવા માટે LRS, બેંક દસ્તાવેજો અને વિદેશી રોકાણનો માર્ગ જુઓ; તે તપાસ આવકની ગણતરીનું સ્થાન લેતી નથી.
બે સમયગાળાનો હિસાબ સાથે રાખો
બ્રોકર પાસેથી સોદાવાર નોંધ, ખરીદીની જૂની વિગતો, માસિક ખાતાપત્રકો, ડિવિડન્ડ અને કરકપાતનો હિસાબ મેળવો. શેરના વિભાજન, મર્જર અથવા ખાતાં વચ્ચે ટ્રાન્સફર થયા હોય તો તેના પુરાવા પણ લો. માત્ર એપમાં દેખાતો નફો અથવા વર્ષના અંતની બાકી રકમ પૂરતી નથી.
આવક માટે એપ્રિલ 2025–માર્ચ 2026, જ્યારે આ વર્ષની Schedule FA માટે જાન્યુઆરી–ડિસેમ્બર 2025ની વિગતો અલગ તૈયાર કરો. AY 2026–27ના સત્તાવાર ITR-2માં FAનાં A1, A2 અને A3માં 31 ડિસેમ્બર 2025એ પૂરું થતું કેલેન્ડર વર્ષ સ્પષ્ટ લખ્યું છે.
દાખલા તરીકે ફેબ્રુઆરી 2026નું ડિવિડન્ડ આ નાણાકીય વર્ષની આવકમાં આવશે, પરંતુ 2025ના કેલેન્ડર વર્ષની FAમાં ડિવિડન્ડની રકમમાં નહીં. છતાં ખાતું અથવા શેર 2025માં કોઈપણ સમયે રાખ્યા હોય તો લાગુ A2/A3ની નોંધ ભરવાની રહે છે. આ સમયગાળો સમજાવતો દાખલો છે, કોઈ રોકાણકારનો કેસ નથી. બંને પત્રકો સરખાં ન આવે તો તેને ભૂલ માનીને રકમ બદલી ન નાખો; કયા મહિનાના વ્યવહારથી તફાવત થયો તે લખો.
દરેક નોંધમાં તારીખ, શેરની ઓળખ, સંખ્યા, મૂળ ચલણ, કુલ રકમ, ફી, કરકપાત, રૂપિયામાં રકમ અને પુરાવાની ફાઇલનું નામ રાખો. કર માટે વાપરેલા વિનિમય દરનો સ્રોત અને તારીખ અલગ કૉલમમાં લખો.
અમેરિકન શેર પર ટેક્સ: વેચાણનો નફો કેવી રીતે ગણવો
શેર વેચાયો કે અન્ય રીતે હસ્તાંતર થયો હોય ત્યારે તેની મૂડીલાભની ગણતરી તપાસો. હજી ન વેચેલા સામાન્ય રોકાણના શેરમાં ફક્ત બજારભાવ વધવાથી વેચાણનો મૂડીલાભ ઊભો થતો નથી; તેમ છતાં સંપત્તિની જાહેરાત લાગુ પડી શકે છે.
ભારતના માન્ય શેરબજારમાં સૂચિબદ્ધ ન હોય એવા સામાન્ય વિદેશી કંપનીના શેર 24 મહિનાથી વધુ રાખ્યા પછી વેચાય તો સામાન્ય રીતે લાંબા ગાળાના ગણાય; 24 મહિના અથવા ઓછા માટે ટૂંકા ગાળાના. અમેરિકામાં સૂચિબદ્ધ હોવું એટલે ભારતનો 12 મહિનાનો નિયમ લાગુ પડી જાય એવું નથી. આ વર્ષના સામાન્ય લાંબા ગાળાના લાભ પર કલમ 112 હેઠળ મૂળ દર 12.5%, સૂચકાંક પ્રમાણે ખર્ચ વધારવાની છૂટ વિના, છે; લાગુ સરચાર્જ અને સેસ વધારાના છે. ટૂંકા ગાળાનો લાભ સામાન્ય લાગુ સ્લેબ પ્રમાણે કરપાત્ર છે. વિભાગની શેર વેચાણ અંગેની સમજમાં holding period અને કરની શ્રેણીઓ વાંચો.
સામાન્ય અમેરિકન શેરના વેચાણ પર ભારતના STTવાળા શેર માટેના કલમ 111A/112Aના દર કે ₹1.25 લાખની ખાસ છૂટ આપમેળે ન લગાવો. કરનો અંતિમ હિસાબ કુલ આવક, પસંદ કરેલી કરપદ્ધતિ, લાગુ મુક્તિમર્યાદા અને માન્ય નુકસાનના સમાયોજનથી બદલાઈ શકે છે.
ગણતરીની રચના છે: વેચાણનું મૂલ્ય − વેચાણને સીધો લગતો માન્ય ખર્ચ − વેચાયેલા શેરનો માન્ય ખરીદખર્ચ = મૂડીલાભ અથવા નુકસાન. એકથી વધુ વખત શેર ખરીદ્યા હોય તો કઈ ખરીદીનો જથ્થો વેચાયો તે પુરાવાથી નક્કી કરો; બ્રોકરનું વિદેશી કરપદ્ધતિ માટેનું cost basis સીધું ન ઉતારો.
માત્ર અંકગણિતનો દાખલો: લાગુ રૂપાંતર અને ખર્ચની ચકાસણી પછી વેચાણ ₹1,20,000, ખરીદખર્ચ ₹1,00,000 અને માન્ય વેચાણખર્ચ ₹500 હોય તો લાભ ₹19,500. આખું ₹1,20,000 આવક નથી. આખો લાભ 12.5%ના દરે કરપાત્ર હોય તો મૂળ કર ₹2,437.50 થાય; આ સેસ, સરચાર્જ અને વ્યક્તિગત સમાયોજન પહેલાંની ગણતરી છે, અંતિમ ચૂકવવાનો કર નહીં.
નુકસાન થયું હોય તો પણ સોદાની નોંધ રાખો. કલમ 70 પ્રમાણે ટૂંકા ગાળાનું મૂડીનુકસાન ટૂંકા કે લાંબા ગાળાના મૂડીલાભ સામે સમાયોજિત થઈ શકે છે; લાંબા ગાળાનું મૂડીનુકસાન માત્ર લાંબા ગાળાના મૂડીલાભ સામે. બાકી નુકસાન આગળના વર્ષમાં લઈ જવાની પાત્રતા અને સમયસર રિટર્ન ભરવાની શરત અલગ તપાસો; માત્ર બ્રોકરના પત્રકમાં નુકસાન દેખાવાથી તે આપમેળે આગળ જતું નથી.
રૂપિયામાં ફેરવતી વખતે એક જ દર બધે ન વાપરો
બેંકે ડોલર ખરીદવા માટે લીધેલો દર, બ્રોકરે બતાવેલો આજનો દર અને કર માટેનો દર જુદા હોઈ શકે છે. Rule 115માં વિદેશી ચલણમાં વ્યક્ત કરપાત્ર આવક માટે SBIનો telegraphic transfer buying rate, એટલે બેંક તે ચલણ ખરીદે તે નિર્ધારિત દર, વપરાય છે.
મૂડીલાભ માટે નિયમમાં હસ્તાંતરણ થયેલા મહિનાની અગાઉના મહિનાની છેલ્લી તારીખ દર્શાવેલી છે. ડિવિડન્ડ માટે જે મહિનામાં તે જાહેર, વહેંચાયેલું અથવા ચૂકવાયેલું હોય, જે લાગુ પડે, તેના અગાઉના મહિનાનો છેલ્લો દિવસ છે. Rule 115નું મૂળ લખાણ જોઈને તારીખ પસંદ કરો. સોદાના દિવસનો સામાન્ય ઑનલાઇન દર જ દરેક જગ્યાએ સાચો છે એવું ન માનો.
Rule 115 વિદેશી ચલણમાં વ્યક્ત કરપાત્ર મૂડીલાભને રૂપિયામાં ફેરવવાનો નિયમ છે. ખરીદી અને વેચાણને જુદી તારીખોના દરે ફેરવવાની Rule 115Aની ખાસ પદ્ધતિ બિનનિવાસી ભારતીય દ્વારા ભારતીય કંપનીના શેર અથવા ડિબેન્ચર વેચવા માટે છે; તેને RORના અમેરિકન શેર પર સીધી ન લગાવો. ખરીદીની રસીદ અને બેંકનો પુરાવો રાખો; માન્ય ખરીદખર્ચ નક્કી કરવામાં કે કંપનીની કાર્યવાહીથી તે બદલાવામાં પ્રશ્ન હોય તો તેની ગણતરી કરસલાહકાર પાસે લખાવી લો.
FAમાં શરૂઆતનું મૂલ્ય, સર્વોચ્ચ મૂલ્ય અને અંતિમ મૂલ્ય માટે સંબંધિત તારીખો જુદી હોય છે. વિભાગની FA/FSI માર્ગદર્શિકાનો ચલણ-રૂપાંતર વિભાગ આ ભેદ સમજાવે છે. જૂના માર્ગદર્શક દસ્તાવેજમાં આપેલું વર્ષનું ઉદાહરણ ચાલુ વર્ષની તારીખ સમજીને ન ઉતારો. જરૂરી ઐતિહાસિક દર ન મળે તો અંદાજ ભરવાને બદલે બેંક અથવા સલાહકાર પાસેથી ચકાસી શકાય એવો રેકોર્ડ મેળવો.
ડિવિડન્ડની કુલ આવક અને કપાયેલો કર અલગ નોંધો
સામાન્ય વિદેશી શેરનું ડિવિડન્ડ વ્યક્તિના લાગુ સામાન્ય દરે કરપાત્ર આવકમાં આવે છે. માનો કે કુલ ડિવિડન્ડ $100 છે, અમેરિકામાં $25 કપાય છે અને $75 જમા થાય છે. હિસાબમાં કુલ $100, કર $25 અને જમા $75 અલગ રાખો; ફક્ત $75ને આવક ન માનો. આ માત્ર ગણતરી સમજાવવા માટેના આંકડા છે.
ભારત–અમેરિકા કરસંધિના Article 10(2)(b) હેઠળ પાત્ર ભારતીય કરસંધિ-નિવાસી વ્યક્તિ, જે ડિવિડન્ડની વાસ્તવિક હકદાર હોય, તેના સામાન્ય ડિવિડન્ડ પર અમેરિકન કરની મહત્તમ મર્યાદા 25% છે. આ દરેક પ્રોડક્ટ કે દરેક ખાતાને મળતો બિનશરતી દર નથી. કરસંધિનું સત્તાવાર લખાણ વાંચો; પ્રમાણપત્રની વિગતો માટે W-8BENમાં PAN, સરનામું અને કરસંધિનો દાવો ભરવાની રીત ઉપયોગી છે.
ભારતમાં વિદેશી કર ક્રેડિટ (FTC) આપમેળે મળતી નથી. એક જ આવક પર લાગુ ભારતીય કર અને માન્ય વિદેશી કર પૈકી મર્યાદિત રકમનો દાવો થાય છે; કરસંધિ કરતાં વધુ કપાયેલો કર આખો ભારતમાં સમાઈ જશે એવું ન માનો. આ વર્ષ માટે Schedule FSI/TR સાથે Form 67 અને જરૂરી કરકપાતના પુરાવા તૈયાર કરો. બ્રોકરનું કરપત્રક, આવક તથા કપાતનું પ્રમાણપત્ર અને ચુકવણીનો રેકોર્ડ મેળવો. Rule 128 દાવાની મર્યાદા, પુરાવા અને સમયમર્યાદાનો આધાર છે.
Rule 128(5) હેઠળ વિદેશી કરનું રૂપાંતર કર ચૂકવાયો અથવા કપાયો તે મહિનાના અગાઉના મહિનાની છેલ્લી તારીખના TT buying rateથી થાય છે. એટલે ડિવિડન્ડ અને કરકપાતની તારીખ અલગ હોય તો બંને માટેનો દર પણ જુદો પડી શકે છે.
Form 67ની સમયમર્યાદા: સંબંધિત રિટર્ન કલમ 139(1) અથવા 139(4)ની સમયમર્યાદામાં ભરેલું હોય તો આ વર્ષની આવક માટે ફોર્મ અને જરૂરી પ્રમાણપત્ર 31 માર્ચ 2027 સુધી આપી શકાય છે. આ ITR ભરવાની મુદત વધારતું નથી. કલમ 139(8A) હેઠળ પાત્ર updated returnમાં સામેલ આવક માટે સંબંધિત Form 67 અને પુરાવા તે રિટર્ન આપતાં પહેલાં અથવા તે જ દિવસે આપવા પડે છે. Notification 100/2022 આ નિયમનો આધાર છે; વ્યવહારમાં રિટર્નની સાથે જ દાવો તૈયાર રાખો.
કપાત અપેક્ષા કરતાં વધુ હોય તો બ્રોકરને તે ચુકવણી માટેનો દર અને ફોર્મની માન્યતા પૂછો. ભારતમાં આવક ઓછી બતાવીને તફાવત સરભર ન કરો; વિદેશી સુધારો અથવા પરતફેર અલગ પ્રશ્ન છે.
ITRમાં આવક, રાહત અને સંપત્તિ ક્યાં જાય છે
વિદેશી સંપત્તિ અથવા આવક ધરાવનાર માટે ITR-1/ITR-4 યોગ્ય નથી. વ્યવસાય કે વ્યવસાયિક આવક વગરના વ્યક્તિગત રોકાણકાર માટે સામાન્ય રીતે ITR-2 તપાસવો; વ્યવસાયની આવક હોય તો યોગ્ય અન્ય ફોર્મ નક્કી કરવું. વિભાગના ITR-2 પાત્રતા પ્રશ્નોત્તર આ સીમા સ્પષ્ટ કરે છે.
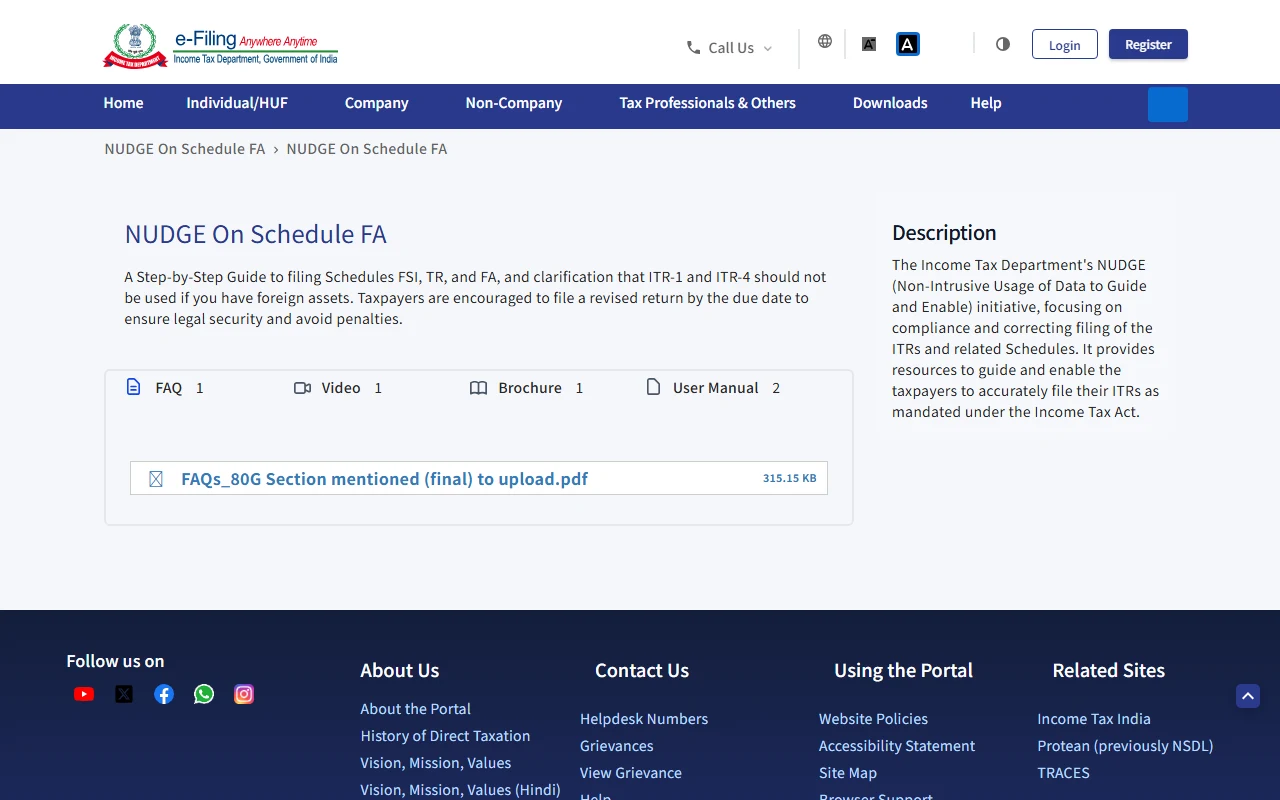
13 સપ્ટેમ્બર 2026એ લીધેલો વિભાગના જાહેર માર્ગદર્શન પાનાનો વાસ્તવિક સ્ક્રીનશૉટ. આ સૂચના પાનું છે, ભરેલું રિટર્ન કે કોઈનું વ્યક્તિગત ખાતું નથી.
| નોંધ | તેનો ઉપયોગ |
|---|---|
| Schedule CG | વેચાણનો ટૂંકા/લાંબા ગાળાનો લાભ અથવા નુકસાન |
| Schedule OS | સામાન્ય ડિવિડન્ડ જેવી અન્ય આવક |
| Schedule FSI | ભારત બહારના સ્રોતની આવકની વિગતો; સંબંધિત આવકના મુખ્ય વિભાગમાં પણ નોંધ જરૂરી |
| Schedule TR અને Form 67 | પાત્ર વિદેશી કરની રાહતનો હિસાબ અને અલગ ફોર્મ |
| Schedule FA | વિદેશી ખાતાં, શેર અને લાગુ સંપત્તિની જાહેરાત |
આ વિભાગો એકબીજાના વિકલ્પ નથી. સત્તાવાર ITR-2 માર્ગદર્શિકા પ્રમાણે આવકના મુખ્ય વિભાગ, FSI અને TR વચ્ચે મેળ રાખો; એક જ આવકને કુલ આવકમાં બે વખત ન ઉમેરો.
ROR માટે વિદેશી કસ્ટડી ખાતું A2 અને કંપનીના શેર A3 જેવા અલગ ભાગમાં આવવાની શક્યતા છે; ખાતાનો કરાર અને માલિકી પ્રમાણે લાગુ ભાગો તપાસો. વર્ષ દરમિયાન વેચેલા શેર અથવા બંધ ખાતું ફક્ત 31 ડિસેમ્બરે બાકી શૂન્ય હોવાથી છોડશો નહીં. RNOR/NRને FA ભરવાની જરૂર નથી. ચાલુ વર્ષના ITR-2ના FA વિભાગમાં ખાતું અને શેર માટે માગેલી વિગતોનો મેળ કરો.
રિટર્ન મોકલતાં પહેલાં કયો મેળ બેસવો જોઈએ
તમારી ગણતરીની દરેક રકમની બાજુમાં બ્રોકરની નોંધ અથવા અન્ય પુરાવાનો સંદર્ભ હોય. શરૂઆતના શેર + ખરીદી − વેચાણ, કંપનીની કાર્યવાહી અને ટ્રાન્સફરનું સમાયોજન કર્યા પછી, અંતિમ સંખ્યા સાથે મળવા જોઈએ. ડિવિડન્ડની કુલ રકમમાંથી કર અને અન્ય દર્શાવેલી કપાત બાદ ખાતામાં જમા રકમ મળવી જોઈએ. દરેક તફાવતનું કારણ લખો.
એ પછી CG/OS, FSI/TR, Form 67 અને FAના લાગુ સમયગાળાને સરખાવો. ભારતીય TDS/TCS માટે AIS/26AS સાથે તપાસ કરો; તેમાં વિદેશી આવક ન દેખાય એટલે તમારી નોંધમાંથી કાઢી ન નાખો. બાકી કર, વ્યાજ અને લાગુ ફાઇલિંગ સમયમર્યાદા તપાસીને ચૂકવણીનો પુરાવો જોડો. માત્ર ફોર્મ સાચવવું પૂરતું નથી: રજૂઆત અને e-verificationની પહોંચ પણ સાચવો. ITR-2ની સત્તાવાર રજૂઆત પ્રક્રિયા મુજબ validationમાં ખામી આવે તો સંબંધિત વિભાગ સુધારીને ફરી તપાસવો પડે છે.
ખરીદખર્ચ ન મળે તો તેને શૂન્ય કે અંદાજિત બતાવવાને બદલે જૂના બ્રોકર પાસેથી રેકોર્ડ માગો. અગાઉનું રિટર્ન ખોટું ગયું હોય તો તેની નકલ, ચૂકવેલો કર અને સુધારેલ હિસાબ સાથે, લાગુ સમયમર્યાદામાં revised return અથવા અન્ય માન્ય ઉપાય તપાસાવો. ભૂલ સુધારવા માટે મનપસંદ વર્ષમાં આવક ખસેડશો નહીં. અંતે તમારી પાસે ત્રણ સ્પષ્ટ પરિણામ હોવા જોઈએ: ચકાસી શકાય એવો આવકનો હિસાબ, સંપત્તિની અલગ યાદી અને રજૂ કરેલા રિટર્ન તથા ફોર્મની પહોંચ.