ટેક્સ અને જોખમ
યુએસ એસ્ટેટ ટેક્સ: ભારતીય રોકાણકારના અમેરિકન શેર પર $60,000 પછી શું થાય
ભારતમાં રહેતા રોકાણકારના મૃત્યુ પછી અમેરિકન શેર અને ETF પર યુએસ એસ્ટેટ ટેક્સ ક્યારે લાગે, $60,000 ની મર્યાદા કેવી રીતે મપાય, $13,000 ની ક્રેડિટ પછી ટેક્સ કેટલો થાય અને પરિવારે Form 706-NA તથા transfer certificate માટે શું કરવું — IRS ના સત્તાવાર નિયમો સાથે.
એક સાદું ઉદાહરણ લઈએ. ભારતમાં રહેતી એક વ્યક્તિએ વર્ષો સુધી અમેરિકન શેર અને ETF ખરીદ્યા, અને તેમના મૃત્યુના દિવસે એ બધાંની બજાર કિંમત $150,000 છે. પરિવાર માની લે છે કે ભારતમાં વારસા પર કર નથી, એટલે શેર સીધા વારસદારના નામે થઈ જશે. પણ અમેરિકાના કાયદા પ્રમાણે આ રોકાણ પર આશરે $25,800 નો યુએસ એસ્ટેટ ટેક્સ બને છે, તેનું રિટર્ન મૃત્યુ પછી નવ મહિનામાં ભરવાનું હોય છે, અને ટેક્સ ચૂકવાયાનું IRS નું પ્રમાણપત્ર ન મળે ત્યાં સુધી શેર છૂટા થવામાં મહિનાઓ લાગી શકે છે. આ આંકડો ક્યાંથી આવ્યો અને પરિવારે શું કરવું પડે, તે આ લેખમાં ક્રમવાર જોઈએ.
નિયમોની ચકાસણી: 29 સપ્ટેમ્બર 2026. આ લેખ એવા રોકાણકાર માટે છે જે ભારતમાં રહે છે અને અમેરિકાના નાગરિક કે ગ્રીન કાર્ડધારક નથી. અમેરિકાના કરકાયદામાં આવી વ્યક્તિ "nonresident not a citizen" ગણાય છે. અમેરિકામાં લાંબો સમય રહેતા NRI, બેવડી નાગરિકતા ધરાવનાર કે અમેરિકામાં મિલકત (ઘર, વ્યવસાય) ધરાવનાર માટે નિયમ અલગ પડી શકે છે. આ શૈક્ષણિક માહિતી છે, કાનૂની કે કરસલાહ નથી; મોટી મિલકત હોય તો અમેરિકન એસ્ટેટ ટેક્સના જાણકાર સલાહકારની મદદ લો.
કયા રોકાણ પર યુએસ એસ્ટેટ ટેક્સ લાગી શકે
આ ટેક્સ તમારી આખી સંપત્તિ પર નથી લાગતો. બિન-નિવાસી વિદેશી માટે માત્ર એ મિલકત ગણાય છે જે અમેરિકામાં "સ્થિત" (U.S.-situated) માનવામાં આવે. IRS ના પાના પ્રમાણે તેમાં અમેરિકામાં આવેલી જમીન-મકાન, અમુક ભૌતિક મિલકત, અને અમેરિકાના કાયદા હેઠળ બનેલી કંપનીઓના શેર આવે છે — ભલે શેર-સર્ટિફિકેટ વિદેશમાં રાખ્યાં હોય કે nominee ના નામે નોંધાયેલાં હોય.
આ છેલ્લો મુદ્દો શેરરોકાણકાર માટે સૌથી મહત્ત્વનો છે. આજે મોટા ભાગના શેર બ્રોકર કે કસ્ટોડિયનના નામે ઇલેક્ટ્રોનિક સ્વરૂપે રહે છે, અને તમે તેના લાભાર્થી માલિક (beneficial owner) હો છો. શેર કોના નામે નોંધાયેલા છે તે નહીં, પણ શેર બહાર પાડનાર કંપની ક્યાં નોંધાયેલી છે તે નિર્ણાયક છે.
| રોકાણનો પ્રકાર | સામાન્ય સ્થિતિ |
|---|---|
| અમેરિકામાં નોંધાયેલી કંપનીના શેર (જેમ કે Apple, Microsoft) | અમેરિકામાં સ્થિત ગણાય |
| અમેરિકામાં નોંધાયેલાં (US-domiciled) ETF | સામાન્ય રીતે શેરની જેમ અમેરિકામાં સ્થિત ગણાય; ફંડના prospectus માં domicile ચકાસો |
| અમેરિકાના બજારમાં લિસ્ટેડ પણ વિદેશમાં નોંધાયેલી કંપનીના શેર કે ADR | issuer અને માળખા પર આધાર — અનિશ્ચિત, નિષ્ણાતને પૂછો |
| ભારતીય મ્યુચ્યુઅલ ફંડ જે અમેરિકન શેરમાં રોકાણ કરે છે | તમે ભારતીય ફંડના યુનિટ ધરાવો છો, અમેરિકન શેર સીધા નહીં — સામાન્ય રીતે આ નિયમની બહાર |
| અમુક યુએસ બેંક ડિપોઝિટ અને કલમ 871(h)-(i) માં વર્ણવેલાં દેવાંના સાધનો | IRS મુજબ અમેરિકાની બહાર સ્થિત ગણાય |
| બ્રોકર ખાતામાં પડેલી રોકડ | રોકડ કઈ રીતે રખાય છે (બેંક sweep કે અન્ય) તેના પર આધાર — અનિશ્ચિત |
| ટોકનાઇઝ્ડ સ્ટોક (શેર સાથે જોડાયેલા ટોકન) | ટોકનનું કાનૂની સ્વરૂપ issuer પ્રમાણે બદલાય છે — અનિશ્ચિત; "ટોકન છે એટલે બહાર" એમ માની ન લેવું |
કોઠામાં "સામાન્ય રીતે" અને "અનિશ્ચિત" શબ્દ જાણીજોઈને છે: situs ના નિયમ મિલકતના કાનૂની સ્વરૂપ પર ચાલે છે, એપમાં દેખાતા નામ પર નહીં.
$60,000 ની મર્યાદા કેવી રીતે માપવી
IRS મુજબ, મૃત્યુના દિવસે અમેરિકામાં સ્થિત મિલકતની બજાર કિંમત (fair market value) $60,000 થી વધુ હોય, તો executor (મિલકતનો વહીવટ કરનાર) એ Form 706-NA ભરવું પડે છે. આ મર્યાદા માપતી વખતે ત્રણ ભૂલ વારંવાર થાય છે:
- ખરીદ કિંમત નહીં, મૃત્યુના દિવસની કિંમત. $30,000 માં ખરીદેલા શેર વધીને $70,000 ના થયા હોય, તો ગણતરી $70,000 થી થાય.
- એક પ્લેટફોર્મ નહીં, બધાં ભેગાં. LRS હેઠળનું વિદેશી બ્રોકર ખાતું, ક્રિપ્ટો એક્સચેન્જ પરનું સ્ટોક ખાતું અને બીજું કોઈ પણ ખાતું — અમેરિકામાં સ્થિત બધી મિલકત એક સરવાળામાં જાય છે.
- રૂપિયામાં નહીં, ડોલરમાં. મર્યાદા ડોલરમાં છે. રૂપિયો નબળો પડે તો ભારતીય નજરે "એટલી ને એટલી" મિલકત પણ ડોલરમાં બદલાતી નથી — પણ શેરના ભાવ વધે તો કોઈ નવું રોકાણ કર્યા વિના પણ મર્યાદા વટાવી શકાય છે.
Form 706-NA ના નિર્દેશો આ સરવાળામાં જીવન દરમિયાન આપેલી અમુક કરપાત્ર ભેટો (adjusted taxable gifts) અને gift tax specific exemption પણ ઉમેરવાનું કહે છે. સામાન્ય ભારતીય રોકાણકાર માટે આ ભાગ મોટે ભાગે શૂન્ય હોય છે, પણ કોઈએ અમેરિકામાં મિલકત ભેટમાં આપી હોય તો તે અવગણવું નહીં.
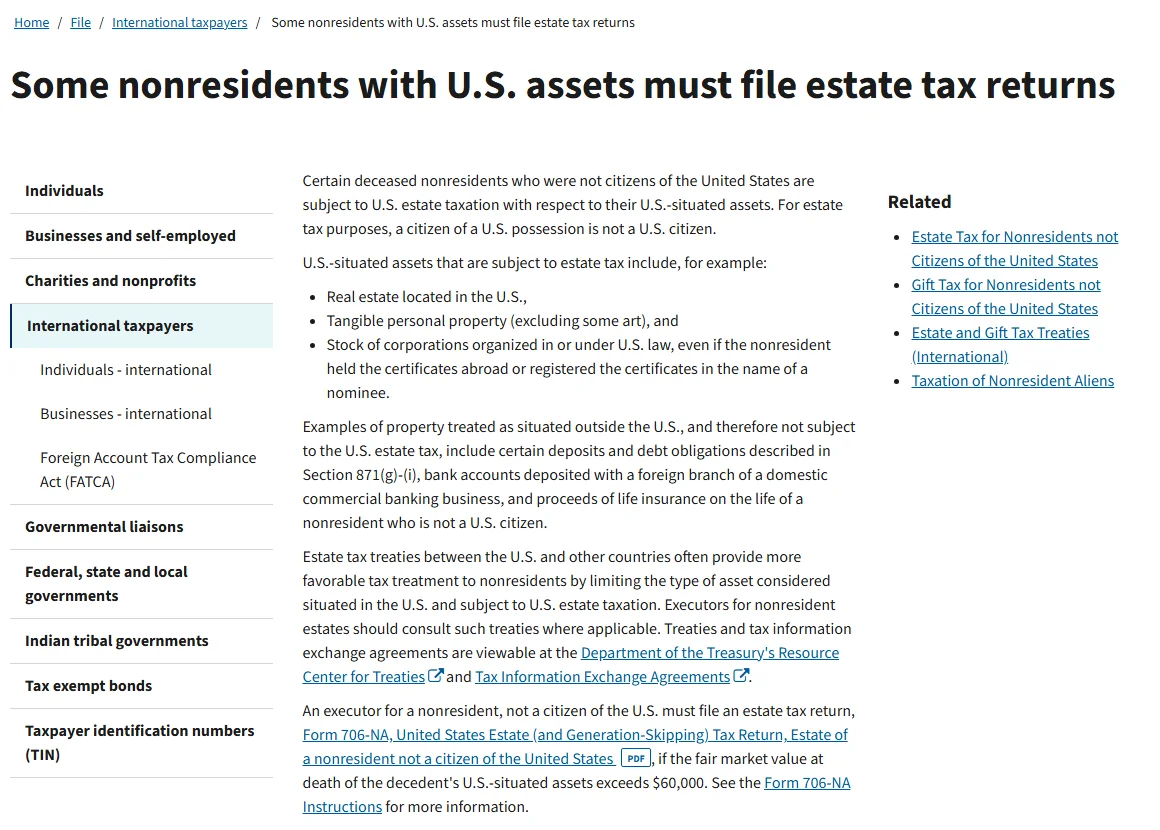
IRS નું પાનું "Some nonresidents with U.S. assets must file estate tax returns" (છેલ્લો સુધારો 27 જૂન 2026), 29 સપ્ટેમ્બર 2026 એ લીધેલું. ત્રીજા મુદ્દામાં nominee ના નામે નોંધાયેલા શેરનો ઉલ્લેખ અને છેલ્લા ફકરામાં $60,000 ની મર્યાદા દેખાય છે.
ટેક્સની ગણતરી: દરપત્રક અને $13,000 ની ક્રેડિટ
ટેક્સ બે પગલામાં ગણાય છે. પહેલાં કરપાત્ર મિલકત પર IRS ના Unified Rate Schedule (Form 706 ના નિર્દેશોનું Table A) પ્રમાણે ટેક્સ નીકળે છે, અને પછી તેમાંથી બિન-નિવાસી માટેની $13,000 ની unified credit બાદ થાય છે. $60,000 પરનો ટેક્સ બરાબર $13,000 થાય છે — એટલે વ્યવહારમાં પહેલા $60,000 પર ટેક્સ શૂન્ય રહે છે, અને તેનાથી ઉપરની રકમ પર 26% થી દર શરૂ થાય છે.
| કરપાત્ર રકમ | આટલી રકમ સુધીનો ટેક્સ | વધારાની રકમ પર દર |
|---|---|---|
| $60,000 – $80,000 | $13,000 | 26% |
| $80,000 – $100,000 | $18,200 | 28% |
| $100,000 – $150,000 | $23,800 | 30% |
| $150,000 – $250,000 | $38,800 | 32% |
| $250,000 – $500,000 | $70,800 | 34% |
| $500,000 – $750,000 | $155,800 | 37% |
| $750,000 – $1,000,000 | $248,300 | 39% |
| $1,000,000 થી વધુ | $345,800 | 40% |
હવે ત્રણ રકમ પર ગણતરી:
- $80,000: ટેક્સ $18,200 − ક્રેડિટ $13,000 = $5,200 (મિલકતના આશરે 6.5%)
- $150,000: $23,800 + ($50,000 × 30%) = $38,800; તેમાંથી $13,000 બાદ = $25,800 (આશરે 17%)
- $500,000: $155,800 − $13,000 = $142,800 (આશરે 29%)
સરખામણી માટે: અમેરિકન નાગરિક કે નિવાસીના કિસ્સામાં 2026 માં મૃત્યુ પામનાર માટે basic exclusion amount $15,000,000 છે. એ જ કાયદો ભારતીય રોકાણકારને માત્ર $60,000 જેટલી છૂટ આપે છે — આ ફરક જ આખા વિષયનું કારણ છે.
બે વાત ગણતરી ઘટાડી શકે છે, પણ શરત સાથે. અંતિમવિધિ, વહીવટી ખર્ચ અને દેવાં જેવી કપાત મળી શકે છે, પણ બિન-નિવાસીને તે અમેરિકન મિલકતના પ્રમાણમાં જ મળે છે અને તે માટે Form 706-NA માં આખી વૈશ્વિક મિલકતની કિંમત જાહેર કરવી પડે છે. જીવનસાથી અમેરિકન નાગરિક ન હોય તો marital deduction માત્ર ત્યારે મળે જ્યારે મિલકત qualified domestic trust (QDOT) માં જાય — એ ગોઠવણ મોટા ભાગના ભારતીય પરિવારો માટે વ્યવહારુ નથી.
ભારત-અમેરિકા કર સંધિ અહીં કામ નથી આવતી
ઘણા રોકાણકારો DTAA જાણે છે — ડિવિડન્ડ પર 25% ની મર્યાદા એ જ સંધિમાંથી આવે છે. પણ એ આવકવેરાની સંધિ છે. એસ્ટેટ અને ગિફ્ટ ટેક્સ માટે અમેરિકાની અલગ સંધિઓ છે, અને IRS ની યાદીમાં એવા 15 દેશ છે (ઓસ્ટ્રેલિયા, કેનેડા, યુકે, જાપાન, જર્મની વગેરે). ભારત એ યાદીમાં નથી (IRS યાદી, છેલ્લો સુધારો 8 સપ્ટેમ્બર 2026). એટલે ભારતીય રોકાણકારને સંધિથી વધારાની છૂટ મળતી નથી અને ઉપરનું $60,000 નું માળખું જ લાગુ પડે છે.
ભારતની બાજુએ હાલ વારસા પર અલગ કર (estate duty) નથી; તે 1985 માં બંધ થયો હતો. તેનો અર્થ બે રીતે લેવો:
- અમેરિકામાં ભરેલા એસ્ટેટ ટેક્સને સરભર કરવા માટે ભારતમાં કોઈ વારસા-કર નથી, અને એ ચુકવણી આવક પરનો કર ન હોવાથી ભારતીય આવકવેરામાં તેની ક્રેડિટ મળવાની અપેક્ષા ન રાખવી.
- વારસામાં મળેલી મિલકત સામાન્ય રીતે વારસદાર માટે આવક ગણાતી નથી, પણ વારસદાર એ શેર પછી વેચે ત્યારે મૂડીલાભનો પ્રશ્ન ઊભો થાય છે. Income-tax Act, 2025 લાગુ થયા પછી કલમ-ક્રમાંક બદલાયા છે, એટલે જૂના લેખોના નંબર પરથી ગણતરી ન કરવી.
મૃત્યુ પછી પરિવારે કયા ક્રમે કામ કરવું
આ ભાગ વારસદાર કે executor માટે છે. ક્રમ મહત્ત્વનો છે, કારણ કે નવ મહિનાની મુદત મૃત્યુની તારીખથી ગણાય છે, કાગળો ભેગા થાય ત્યારથી નહીં.
- બધાં ખાતાંની યાદી અને મૃત્યુના દિવસની કિંમત. દરેક પ્લેટફોર્મ પાસેથી મૃત્યુની તારીખનું holding statement માગો. આ જ આંકડો $60,000 ની તપાસ અને રિટર્ન બંનેનો આધાર છે.
- $60,000 થી વધુ હોય તો Form 706-NA. નિર્દેશો પ્રમાણે રિટર્ન મૃત્યુ પછી 9 મહિનામાં ભરવાનું છે; વધારે સમય જોઈએ તો Form 4768 થી મુદત વધારવાની અરજી થાય છે. ચુકવણી અમેરિકન ડોલરમાં થાય છે (EFTPS, wire વગેરે), અને રિટર્ન ટપાલથી Internal Revenue Service Center, Kansas City, MO 64999 પર મોકલવાનું નિર્દેશોમાં લખેલું છે.
- Transfer certificate માટે અરજી. આ IRS નો એવો દસ્તાવેજ છે જે દર્શાવે છે કે એસ્ટેટ ટેક્સ ચૂકવાઈ ગયો છે અથવા તેની વ્યવસ્થા થઈ ગઈ છે. અમેરિકામાં રાખેલી મિલકત છોડતાં પહેલાં કસ્ટોડિયન તે માગી શકે છે. રિટર્ન ભર્યું હોય તો તેની નકલ ફૅક્સથી મોકલવાની હોય છે. રિટર્ન જરૂરી ન હોય (મિલકત $60,000 થી ઓછી) તો વસિયતનામું અને અંગ્રેજી અનુવાદ, મરણનો દાખલો, અન્ય દેશમાં ભરેલાં વારસા-કર રિટર્ન (હોય તો) અને અમેરિકન મિલકતની કિંમત સાથેનું affidavit મોકલવાનું હોય છે. IRS પોતે પ્રક્રિયાનો સમય 12 થી 18 મહિના જણાવે છે.
- પ્લેટફોર્મની વારસા-પ્રક્રિયા અલગથી. IRS નું પ્રમાણપત્ર એક બાજુ છે; બ્રોકર કે એક્સચેન્જ પોતે મરણનો દાખલો, ઓળખ, અને વારસાનો કાનૂની પુરાવો (probate, succession certificate જેવો) માગી શકે છે. કયા કાગળ ચાલે છે તે દરેક પ્લેટફોર્મની શરતોમાં જુઓ.
IRS ના પાના પર એક વાક્ય ખાસ ધ્યાન માગે છે: ન ચૂકવાયેલો એસ્ટેટ ટેક્સ, મૃતકની મિલકત જેને મળી હોય તેની પાસેથી પણ વસૂલ કરી શકાય છે (transferee liability). એટલે "શેર અમારા નામે આવી ગયા, હવે વાત પૂરી" એમ માનવું સલામત નથી.
એક્સચેન્જ કે વિદેશી બ્રોકર પર રાખેલા શેરમાં ફરક ક્યાં પડે
કાયદાનો મૂળ નિયમ પ્લેટફોર્મ બદલાવાથી બદલાતો નથી: અમેરિકન કંપનીનો શેર, ભલે nominee ના નામે રાખેલો હોય, અમેરિકામાં સ્થિત ગણાય. ફરક વ્યવહારુ બાજુએ પડે છે.
LRS હેઠળનું વિદેશી બ્રોકર ખાતું. અહીં શેર સામાન્ય રીતે અમેરિકાના કસ્ટોડિયન પાસે હોય છે. વારસદારને શેર ટ્રાન્સફર કરતાં પહેલાં કસ્ટોડિયન transfer certificate માગે એવી શક્યતા સૌથી વધુ છે, એટલે ઉપરની 12–18 મહિનાની સમયરેખા અહીં સીધી લાગુ પડે છે.
ક્રિપ્ટો એક્સચેન્જ પરનું સ્ટોક ઉત્પાદન. ઉદાહરણ તરીકે Binance Stocks માં પ્લેટફોર્મ જણાવે છે કે વપરાશકર્તા ભાગીદાર બ્રોકર પાસે રખાયેલા શેરનો લાભાર્થી માલિક છે — તેનું માળખું અમે એક્સચેન્જ પર શેરની માલિકી અને કસ્ટડી કેવી રીતે ચાલે છે તેમાં સમજાવ્યું છે. જો અંદર ખરેખર અમેરિકન કંપનીના શેર હોય, તો nominee વાળો નિયમ અહીં પણ લાગુ પડતો દેખાય છે. આ જ તર્ક બીજા એક્સચેન્જ કે fintech એપ પર પણ લાગુ પડે છે: નામ નહીં, નીચે રહેલી મિલકત જુઓ.
ટોકનાઇઝ્ડ શેર. શેર સાથે જોડાયેલો ટોકન કાનૂની રીતે શેર છે, issuer પરનો દાવો છે કે બીજું કંઈ — તે દરેક ઉત્પાદનના દસ્તાવેજ પર આધાર રાખે છે. એસ્ટેટ ટેક્સ માટે તેનું સ્થાન શું ગણાય તે અમે ચોક્કસ કહી શકતા નથી; ટોકન છે એટલે ટેક્સની બહાર એમ માની લેવું જોખમી છે.
એક્સચેન્જના ખાતામાં બીજી વ્યવહારુ અડચણ પ્રવેશની છે. 2FA, passkey અને ઉપાડની whitelist ખાતાને સુરક્ષિત રાખે છે, પણ પરિવાર માટે એ જ દરવાજા બંધ કરે છે. મૃતકના પાસવર્ડથી લૉગિન કરીને પૈસા કાઢવા એ પ્લેટફોર્મની શરતોનો ભંગ ગણાઈ શકે છે અને એસ્ટેટ ટેક્સની જવાબદારી પણ ખતમ કરતું નથી; સાચો માર્ગ પ્લેટફોર્મની સત્તાવાર વારસા-પ્રક્રિયા છે. કસ્ટડી અને બહાર નીકળવાના બીજા જોખમો એક્સચેન્જ પર યુએસ શેર રાખવાની જોખમ-યાદી માં છે.
આજે જ ગોઠવી શકાય એવી ચાર વાત
એસ્ટેટ ટેક્સ વિશે વિચારવું અસ્વસ્થ કરે છે, પણ મોટા ભાગનું કામ કાગળ પર થાય છે અને તેમાં કોઈ ખર્ચ નથી.
- એક પાનાની નોંધ. કયા પ્લેટફોર્મ પર ખાતું છે, કઈ ઈમેલથી ખૂલ્યું છે, અંદાજે કેટલી કિંમત છે અને statement ક્યાંથી મળે — આટલું પરિવાર જાણે. પાસવર્ડ લખવાની જરૂર નથી; ખાતું અસ્તિત્વમાં છે એ જાણ પૂરતી છે.
- વર્ષમાં એક વાર $60,000 સાથે સરખામણી. બધાં પ્લેટફોર્મ પરની અમેરિકામાં સ્થિત મિલકતનો ડોલરમાં સરવાળો કરો. મર્યાદાથી ઘણા નીચે હો તો પરિવારનું કામ મોટે ભાગે transfer certificate અને પ્લેટફોર્મની પ્રક્રિયા સુધી સીમિત રહે છે.
- Nominee કે beneficiary નો વિકલ્પ. પ્લેટફોર્મ આપતું હોય તો ભરો. એ વારસદારને ખાતા સુધી પહોંચાડવામાં મદદ કરે છે, પણ અમેરિકન એસ્ટેટ ટેક્સ ઘટાડતું નથી.
- માળખા વિશે નિર્ણય સલાહ સાથે. અમેરિકાની બહાર નોંધાયેલાં ફંડ કે ભારતીય ફંડ મારફતે અમેરિકન બજારમાં રોકાણ કરવાથી situs બદલાઈ શકે છે, પણ તેની સાથે ખર્ચ, ભારતમાં અલગ કર-વ્યવહાર અને LRS ની મર્યાદા આવે છે. માત્ર એસ્ટેટ ટેક્સ જોઈને રોકાણ બદલવું એ અધૂરો નિર્ણય છે.
જીવતા હો ત્યાં સુધી અમેરિકન શેર પરના ડિવિડન્ડ અને મૂડીલાભનો કર અલગ વિષય છે; તેની ગણતરી ભારતીય નિવાસી માટે અમેરિકન શેર પરનો આવકવેરો લેખમાં છે.
આ લેખના સ્રોત (29 સપ્ટેમ્બર 2026 એ ચકાસેલા): IRS — Some nonresidents with U.S. assets must file estate tax returns, Instructions for Form 706-NA (Rev. 09/2025), Instructions for Form 706 (Table A, Rev. 07/2026), Estate & gift tax treaties, Transfer certificate filing requirements. મર્યાદા, દર અને ફૉર્મ બદલાઈ શકે છે; મૃત્યુની તારીખે લાગુ નિર્દેશો જ અંતિમ ગણાય.