ટેક્સ અને જોખમ
વિદેશી શેરના નફા પર એડવાન્સ ટેક્સ: કયા હપ્તામાં કેટલું ભરવું
વિદેશી શેર વેચ્યા પછી કે ડિવિડન્ડ મળ્યા પછી એડવાન્સ ટેક્સનો કયો હપ્તો લાગુ પડે છે, ₹10,000ની મર્યાદા કેવી રીતે તપાસવી, નફો મોડો થાય ત્યારે વ્યાજમાંથી ક્યારે રાહત મળે છે અને ચુકવણીનો પુરાવો ક્યાં ચકાસવો — કરવર્ષ 2026–27ની કલમો સાથે.
15 સપ્ટેમ્બર 2026ની તારીખ વીતી ગઈ છે અને એડવાન્સ ટેક્સનો આવતો હપ્તો 15 ડિસેમ્બરે આવે છે. વિદેશી શેર રાખનાર ઘણા લોકો આખું વર્ષ કશું ભરતા નથી, કારણ કે તેમને લાગે છે કે રિટર્ન ભરતી વખતે એકસાથે ચૂકવી દેવાશે. તેમાં અડચણ એ છે કે એક જ ચૂકમાંથી બે અલગ કલમનું વ્યાજ ઊભું થાય છે, અને તેમાંની એક રાહત માત્ર એ લોકોને મળે છે જેમણે નફો થયા પછીનો પહેલો જ હપ્તો પૂરો ભર્યો હોય.
કલમો અને તારીખોની ચકાસણી: 22 સપ્ટેમ્બર 2026. અહીં કરવર્ષ 2026–27, એટલે 1 એપ્રિલ 2026થી 31 માર્ચ 2027ની વાત છે; આ સમયગાળા માટે Income-tax Act, 2025 લાગુ પડે છે અને વિભાગના પાના પ્રમાણે જૂનો 1961નો કાયદો 1 એપ્રિલ 2026એ રદ થયો છે. જૂના વર્ષ માટે લખાયેલા લેખોમાંના કલમ-ક્રમાંક આ વર્ષે બદલાયેલા છે, એટલે નંબર જોઈને ન ચાલવું. આ લેખનો વાચક ભારતમાં નિવાસી અને સામાન્ય નિવાસી (ROR) વ્યક્તિ છે, જે પોતાનાં નાણાંથી વિદેશી કંપનીના શેરમાં રોકાણ કરે છે અને જેને વ્યવસાયની આવક નથી. આ શૈક્ષણિક માહિતી છે; અંતિમ રકમ તમારી કુલ આવક પર આધાર રાખે છે, એટલે મોટી રકમ હોય ત્યારે કરસલાહકાર પાસે ગણતરી ચકાસાવો.
ત્રણ સવાલમાં નક્કી થાય છે કે તમારે ભરવું પડશે કે નહીં
પહેલો સવાલ રકમનો છે. કલમ 404 પ્રમાણે એ નાણાકીય વર્ષ દરમિયાન ચૂકવવાપાત્ર થતો કર ₹10,000 કે તેથી વધુ હોય તો જ એડવાન્સ ટેક્સ ભરવાનો થાય છે. આ મર્યાદા નફાની નહીં, કરની છે — ₹10,000 નફો થવાથી જવાબદારી ઊભી થતી નથી.
બીજો સવાલ ઉંમરનો છે. કલમ 403(3) પ્રમાણે ભારતમાં નિવાસી એવી વ્યક્તિ, જેને "વ્યવસાય કે ધંધાના નફા અને લાભ" હેઠળ કોઈ આવક નથી અને જે કરવર્ષ દરમિયાન કોઈપણ સમયે સાઠ વર્ષ કે તેથી વધુ ઉંમરની થાય છે, તેને એડવાન્સ ટેક્સની આ જવાબદારી લાગુ પડતી નથી. શેર-વેચાણનો નફો મૂડીલાભ છે, વ્યવસાયની આવક નહીં — પણ તમારી ટ્રેડિંગની રીત વ્યવસાય ગણાય કે નહીં એ અલગ પ્રશ્ન છે, અને તેનો જવાબ આ છૂટ મળશે કે નહીં તે બદલી નાખે છે.
ત્રીજો સવાલ ગણતરીનો છે. કલમ 405 રકમને સીધા સૂત્રમાં મૂકે છે: A = B − C, જ્યાં B એટલે તે નાણાકીય વર્ષમાં અમલી દરે તમારી અંદાજિત આવક પરનો કર, અને C એટલે એ જ આવકમાંથી સ્રોત પર કપાવા કે વસૂલ થવાપાત્ર કર. એટલે એડવાન્સ ટેક્સ એ "વધારાનો કર" નથી; એ એ જ વર્ષનો કર છે જે વર્ષના અંતે નહીં, પણ વર્ષ ચાલુ હોય ત્યારે તબક્કાવાર ભરવાનો હોય છે.
વ્યવહારમાં આ અંદાજ એક પાના પર બેસી જાય છે: પગાર કે અન્ય નિયમિત આવક, વેચાયેલા શેરનો અત્યાર સુધીનો નફો, મળેલું ડિવિડન્ડ, બાકીના મહિનાનો વાજબી અંદાજ, અને તેમાંથી પહેલેથી કપાયેલો કર બાદ. અંદાજ વર્ષ દરમિયાન બદલાય તે સ્વાભાવિક છે; કાયદો પણ પછીના હપ્તામાં રકમ સુધારવાની છૂટ આપે છે.
ચાર તારીખ અને દરેક તારીખે કેટલી રકમ
કલમ 408(1)નું કોષ્ટક ચાર હપ્તા અને દરેક હપ્તે ચૂકવવાની લઘુતમ રકમ નક્કી કરે છે. દરેક ટકાવારી સંચિત છે, એટલે અગાઉ ભરેલી રકમ બાદ કરીને તફાવત ભરવાનો હોય છે.
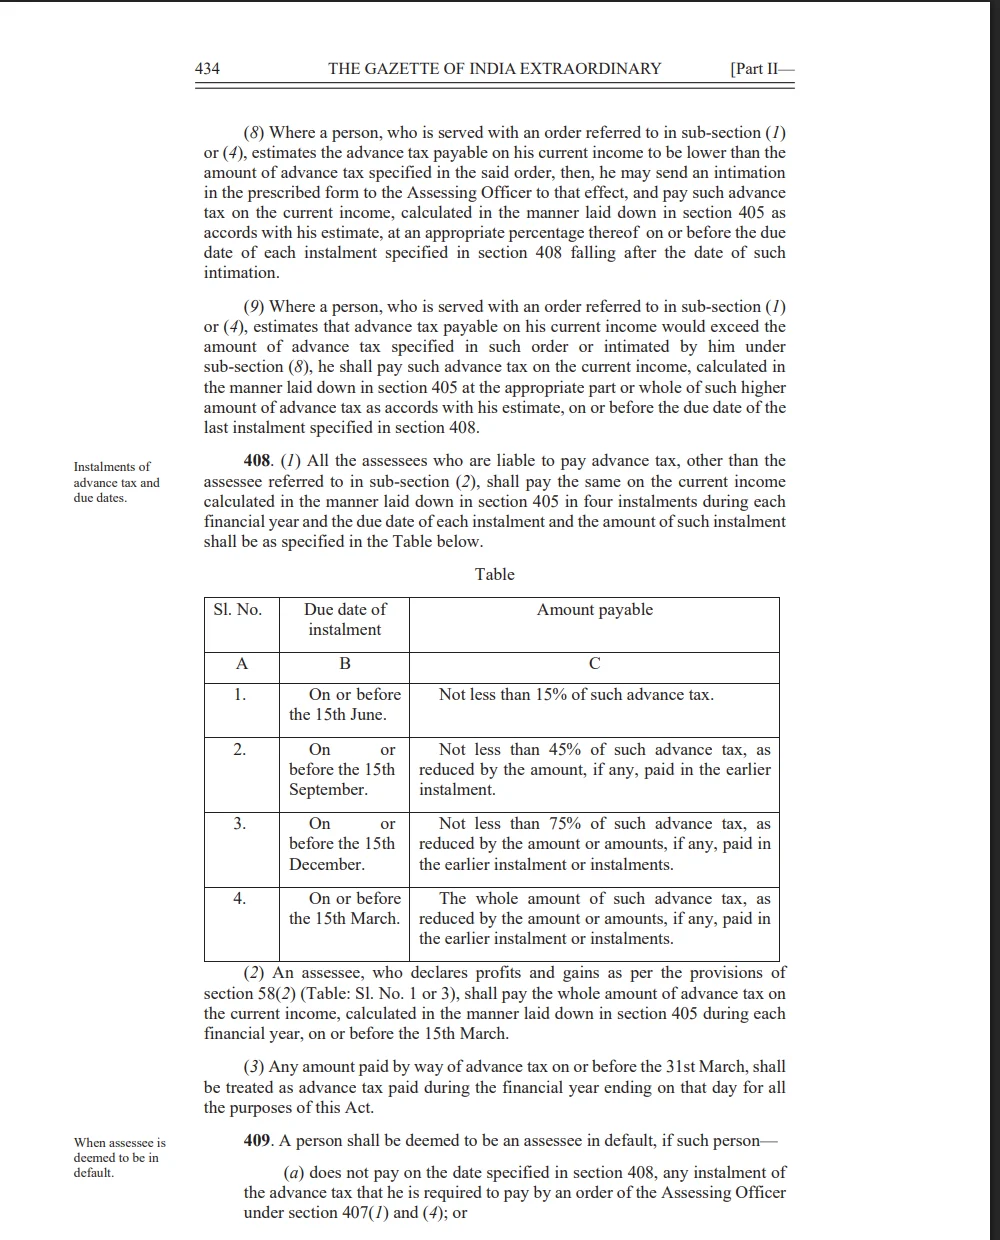
ભારત સરકારના રાજપત્રમાં પ્રકાશિત Income-tax Act, 2025 (Act No. 30 of 2025)નું પાનું 434. 22 સપ્ટેમ્બર 2026એ સત્તાવાર રાજપત્રની નકલમાંથી લીધેલું ચિત્ર.
| હપ્તો | છેલ્લી તારીખ | ત્યાં સુધીમાં ભરેલી કુલ રકમ |
|---|---|---|
| 1 | 15 જૂન | એડવાન્સ ટેક્સના 15%થી ઓછી નહીં |
| 2 | 15 સપ્ટેમ્બર | 45%થી ઓછી નહીં |
| 3 | 15 ડિસેમ્બર | 75%થી ઓછી નહીં |
| 4 | 15 માર્ચ | આખી રકમ |
કલમ 408(2) મુજબ અનુમાનિત કરપદ્ધતિ પસંદ કરનાર માટે આખી રકમનો એક જ હપ્તો 15 માર્ચે છે — એ જોગવાઈ વ્યવસાયની આવક માટે છે, સામાન્ય રોકાણકાર માટે નહીં.
એક વિગત ઘણાને ખબર નથી હોતી: કલમ 408(3) પ્રમાણે 31 માર્ચ સુધીમાં એડવાન્સ ટેક્સ તરીકે ભરેલી કોઈપણ રકમ તે જ નાણાકીય વર્ષનો એડવાન્સ ટેક્સ ગણાય છે. 15 માર્ચ નીકળી ગઈ હોય તો પણ 31 માર્ચ સુધીની ચુકવણીનો દરજ્જો બદલાતો નથી — અને નીચે જોઈશું તેમ, એ તારીખ વ્યાજની બીજી કલમમાં નિર્ણાયક બને છે.
નફો ક્યારે થયો તે હપ્તાની ગણતરી બદલી નાખે છે
શેર ક્યારે વેચાશે અને ડિવિડન્ડ ક્યારે આવશે એ જૂન મહિનામાં કોઈ ચોક્કસ કહી શકતું નથી. કાયદો આ વાસ્તવિકતા સ્વીકારે છે. કલમ 425(4) કહે છે કે મૂડીલાભ અને ડિવિડન્ડની આવકનો અંદાજ ઓછો બાંધવાથી કે ન બાંધી શકવાથી ઘટ પડી હોય, તો તે ઘટ પર વ્યાજ લાગતું નથી — શરત એ છે કે એ આવક કુલ આવકનો ભાગ હોત તો જેટલો કર થાત તેટલો કર તમે બાકી રહેલા કોઈપણ હપ્તામાં, અથવા કરવર્ષની 31 માર્ચ સુધીમાં, પૂરેપૂરો ભરી દો.
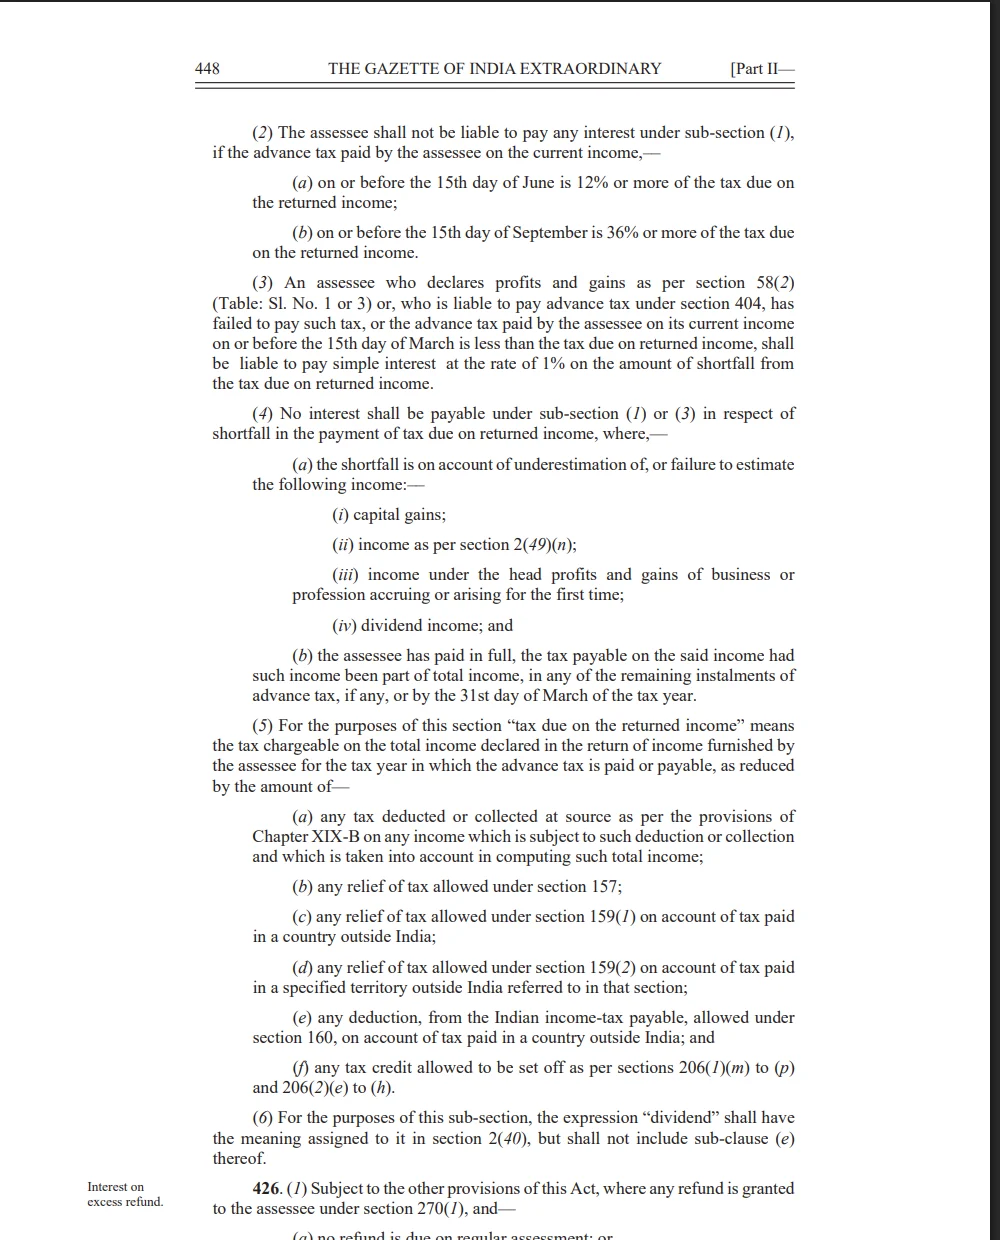
એ જ રાજપત્રનું પાનું 448. કલમ 425(4)(a)માં મૂડીલાભ અને ડિવિડન્ડ ગણાવ્યાં છે, અને 425(4)(b)માં "બાકી રહેલા હપ્તામાં અથવા 31 માર્ચ સુધીમાં પૂરો કર ભરવો" એવી શરત છે.
આંકડાથી જોઈએ. માની લો કે તમારી નિયમિત આવક પર કર પૂરેપૂરો કપાઈ જાય છે, અને નવેમ્બર 2026માં વિદેશી શેર વેચવાથી થયેલા નફા પર લાગુ દર પ્રમાણે ₹50,000 કર થાય છે. જૂન અને સપ્ટેમ્બરના હપ્તા વખતે આ નફો હતો જ નહીં, એટલે ત્યારે કશું ન ભરવું એ ઓછો અંદાજ ગણાય. હવે બે રસ્તા છે:
- 15 ડિસેમ્બરે આખા ₹50,000 ભરો — કલમ 425(4)ની શરત પૂરી થાય છે અને અગાઉના હપ્તાની ઘટ પર વ્યાજ લાગતું નથી.
- માર્ચ સુધી રાહ જુઓ અને ₹30,000 જ ભરો — શરત "પૂરેપૂરો" કરની છે, એટલે રાહતનો આધાર તૂટે છે અને ઘટ પર વ્યાજની ગણતરી ફરી ઊભી થાય છે.
આ જ કારણે વેચાણની રકમ ખાતામાં ક્યારે આવે છે તે અગાઉથી જાણવું ઉપયોગી છે; શેર વેચ્યા પછી પૈસા ઉપાડતાં કેટલો સમય લાગે છે તેની સમયરેખા જોઈને હપ્તાની તારીખ પહેલાં રોકડ તૈયાર રાખો. અને ધ્યાન રહે કે આ રાહત માત્ર કલમ 425ના વ્યાજ પૂરતી છે — નીચેની કલમ 424 પર તેની અસર નથી.
કપાયેલો કર બાદ કર્યા પછી જ બાકી રકમ નક્કી થાય છે
અમેરિકન ડિવિડન્ડ પર ત્યાં જ કર કપાઈને બાકીની રકમ જમા થાય છે, અને વિદેશમાં નાણાં મોકલતી વખતે બેંક TCS વસૂલે છે. આ બંને રકમ તમારા ખિસ્સામાંથી જ ગઈ છે, એટલે એડવાન્સ ટેક્સની ગણતરીમાં તેને ભૂલવી ન જોઈએ.
કાયદો આ વાત સ્પષ્ટ લખે છે. કલમ 425(5) પ્રમાણે વ્યાજની ગણતરી માટેનો આધાર "રિટર્નની આવક પરનો કર" છે, અને તેમાંથી સ્રોત પર કપાયેલો કે વસૂલાયેલો કર, તથા વિદેશમાં ભરેલા કર બદલ કલમ 159(1), 159(2) અને 160 હેઠળ મળતી રાહત બાદ થાય છે. કલમ 424(2)માં "આકારિત કર" માટે પણ આ જ બાદબાકીની યાદી છે. એટલે વિદેશી કરની રાહત માત્ર અંતિમ કર ઘટાડતી નથી, વ્યાજનો આધાર પણ ઘટાડે છે.
પણ આ રાહત આપમેળે મળતી નથી — દાવો માન્ય હોવો જોઈએ અને તેના પુરાવા તૈયાર હોવા જોઈએ. દાવાની શરતો, ફોર્મ અને રૂપિયામાં રૂપાંતરની રીત અમેરિકન શેર પર ટેક્સનો વાર્ષિક હિસાબ લેખમાં વિગતે છે, અને ડિવિડન્ડ પર અમેરિકામાં કેટલો કર કપાય તે W-8BEN ફોર્મ ભરવાની રીત પર આધાર રાખે છે. અંદાજ બાંધતી વખતે રાહત વધારે પડતી ધારી લેશો તો હપ્તો ઓછો ભરાશે; તેથી અનિશ્ચિતતા હોય ત્યારે થોડી વધુ રકમ ભરવી સલામત રહે છે, કારણ કે વધારાની રકમ રિટર્નમાં ગોઠવાઈ જાય છે.
AIS અને ફોર્મ 26AS સમયાંતરે જોતા રહો. બેંકે વસૂલેલો TCS અને ભારતમાં કપાયેલો TDS ત્યાં દેખાય છે; જે રકમ ત્યાં નોંધાયેલી છે તેને ફરી પોતાના ખર્ચે ભરવાની જરૂર નથી.
ચુકવણી કેવી રીતે કરવી અને પુરાવો ક્યાં તપાસવો
એડવાન્સ ટેક્સ e-filing પોર્ટલની e-Pay Tax સેવા દ્વારા ભરાય છે. ક્રમ સીધો છે: પોર્ટલ પર ચલણ તૈયાર કરો, જેનાથી CRN મળે છે; ચલણ બનાવતી વખતે જ ચુકવણીની રીત પસંદ કરવી ફરજિયાત છે — નેટ બેંકિંગ, ડેબિટ કાર્ડ, બેંક કાઉન્ટર, RTGS/NEFT કે પેમેન્ટ ગેટવે. ચુકવણી પૂરી થતાં ચલણ રસીદ બને છે, જેમાં CIN, BSR કોડ અને ચુકવણીની તારીખ હોય છે.
22 સપ્ટેમ્બર 2026એ લીધેલો વિભાગના Tax Payments મદદ-પાનાનો વાસ્તવિક સ્ક્રીનશૉટ. આ જાહેર માર્ગદર્શન પાનું છે, કોઈનું ખાતું કે ભરેલું ચલણ નહીં.
ચલણ બનાવતી વખતે બે પસંદગી પર ખાસ ધ્યાન આપો: કરવર્ષ/આકારણી વર્ષ સાચું હોવું જોઈએ, અને ચુકવણીનો પ્રકાર એડવાન્સ ટેક્સ હોવો જોઈએ. પ્રકાર ખોટો પસંદ થાય તો રકમ ભરાયેલી હોવા છતાં તે એડવાન્સ ટેક્સ તરીકે ગણાતી નથી અને સુધારાની અલગ પ્રક્રિયામાં જવું પડે છે.
ચુકવણી પછી પોર્ટલના Payment Historyમાં સ્થિતિ "PAID" દેખાય છે કે નહીં તે તપાસો, રસીદ ઉતારી લો, અને થોડા દિવસ પછી એ જ રકમ ફોર્મ 26AS/AISમાં ઊતરી છે તેની ખાતરી કરો. વર્ષના અંતે તમારી પાસે ચાર વસ્તુ હોવી જોઈએ: અંદાજની ગણતરીનું પાનું, દરેક હપ્તાની રસીદ, 26AS સાથેનો મેળ, અને જે તારીખે નફો થયો તેનો રેકોર્ડ. છેલ્લી વસ્તુ જ કલમ 425(4)ની રાહતનો આધાર છે.
વ્યાજની બે અલગ કલમ છે — બંને તપાસો
ઘણી ગેરસમજ એટલા માટે થાય છે કે લોકો એક જ વ્યાજ ધારી લે છે. કાયદામાં બે જુદી કલમ છે અને બંને એકસાથે લાગુ થઈ શકે છે.
કલમ 425 — હપ્તો મોડો પડવાનું વ્યાજ. દરેક તારીખે ભરેલી કુલ રકમ સામે 15%, 45%, 75% અને 100%ની સરખામણી થાય છે. ઘટ પડે તો પહેલા ત્રણ હપ્તા પર 3% અને છેલ્લા હપ્તા પર 1% વ્યાજ લાગે છે. કલમ 425(2)માં એક રાહત છે: 15 જૂન સુધીમાં 12% કે વધુ અને 15 સપ્ટેમ્બર સુધીમાં 36% કે વધુ ભરાયું હોય તો એ હપ્તા માટે વ્યાજ લાગતું નથી. એટલે નાની ગણતરીની ભૂલ પહેલા બે હપ્તામાં માફ થઈ શકે છે, ત્રીજા-ચોથામાં નહીં.
કલમ 424 — 90%થી ઓછું ભરવાનું વ્યાજ. આ કલમ આખા વર્ષને એકસાથે જુએ છે. વર્ષ પૂરું થતાં સુધીમાં ભરેલો એડવાન્સ ટેક્સ આકારિત કરના 90%થી ઓછો હોય, તો કરવર્ષ પછીની 1 એપ્રિલથી આવકનિર્ધારણની તારીખ સુધી, ઘટની રકમ પર દર મહિને કે મહિનાના ભાગે 1% સાદું વ્યાજ લાગે છે.
આંકડાથી: માની લો આકારિત કર ₹80,000 છે અને તેમાંથી કપાયેલો કર તથા માન્ય વિદેશી કરની રાહત મળીને ₹20,000 બાદ થાય છે, એટલે આધાર ₹60,000 રહે છે. 90% એટલે ₹54,000. તમે 31 માર્ચ સુધીમાં ₹40,000 ભર્યા હોય તો આધાર ચુકાય છે અને વ્યાજ ₹20,000 — એટલે આખી ઘટ — પર ગણાય છે, ₹14,000 પર નહીં. અહીં જ કલમ 408(3) કામ લાગે છે: 15 માર્ચ ચુકાઈ ગઈ હોય તો પણ 31 માર્ચ સુધીમાં બાકીની રકમ ભરીને આ 90%નો આધાર સાચવી શકાય છે.
બે કલમનો ભેદ આ રીતે યાદ રાખો: 425 પૂછે છે કે તમે સમયસર ભર્યું કે નહીં, અને 424 પૂછે છે કે તમે પૂરતું ભર્યું કે નહીં. નવેમ્બરમાં થયેલા નફા પર 425ની રાહત મળી જાય, પણ તે કર 31 માર્ચ સુધીમાં ન ભરાય તો 424નું વ્યાજ તો ઊભું જ રહે છે.
વારંવાર પુછાતા પ્રશ્નો
શેરમાં નુકસાન થયું હોય તો પણ હપ્તો ભરવો પડે? ગણતરી કુલ કરપાત્ર આવક પર થાય છે. માન્ય રીતે સરભર થઈ શકતું નુકસાન ધ્યાનમાં લીધા પછી પણ કર ₹10,000 કે વધુ થતો હોય તો જવાબદારી રહે છે; નુકસાન એટલું હોય કે કર મર્યાદાથી નીચે જાય તો નહીં. કયું નુકસાન કયા લાભ સામે સરભર થાય તે અલગ નિયમ છે, અને તેનો આધાર તમારી નોંધ તથા સમયસર ભરેલું રિટર્ન છે.
વધારે ભરાઈ જાય તો રકમ ડૂબી જાય? ના. કલમ 410 પ્રમાણે એડવાન્સ ટેક્સ તરીકે ભરેલી રકમનો શ્રેય તે જ કરવર્ષના આકારણીમાં મળે છે. વધારાની રકમ રિટર્નમાં સરભર થાય છે અથવા પરત મળવાપાત્ર બને છે; એટલે અનિશ્ચિત અંદાજમાં થોડું વધારે ભરવું ઓછું ભરવા કરતાં ઓછું ખર્ચાળ પડે છે.
માત્ર ડિવિડન્ડ જ મળે છે, શેર વેચ્યા નથી — તો પણ લાગુ પડે? હા, જો કર ₹10,000ની મર્યાદા વટાવે તો. કલમ 425(4)માં ડિવિડન્ડની આવકનો પણ સમાવેશ છે, એટલે મોડેથી જાહેર થયેલા ડિવિડન્ડ માટે એ જ રાહત મળે છે — શરત એની એ જ છે કે તેના પરનો આખો કર બાકીના હપ્તામાં કે 31 માર્ચ સુધીમાં ભરાઈ જાય.